Proceso de due diligence en M&A en 2026: cuánto dura, semana a semana
·19 min de lectura
Marc Seitz
El proceso de due diligence en fusiones y adquisiciones es la investigación sistemática que un comprador realiza sobre una empresa objetivo antes de firmar. En 2026, ese proceso se ha vuelto más riguroso: los compradores esperan una sala de datos virtual estructurada, acceso segmentado por postor, protección obligatoria mediante NDA, marcas de agua dinámicas y un registro de auditoría limpio desde la primera semana de due diligence. Esta guía cubre las 7 fases, las categorías de documentos que los compradores abren primero, las señales de alerta que arruinan los acuerdos y la configuración de la sala de datos que lleva las transacciones a buen puerto.
Resumen rápido
La due diligence de M&A es la verificación sistemática de la situación financiera, legal, operativa, fiscal y comercial de una empresa objetivo antes del cierre.
Plazo habitual: 30-90 días después de la LOI. Las pequeñas empresas suelen terminar en 2-6 semanas, las operaciones del lower middle market en 30-60 días, las operaciones mid-market de PE y estratégicas en 60-90 días, y las operaciones grandes, reguladas o transfronterizas en 90-180+ días.
Volumen de documentos: 500-1,500 documentos en el mid-market, 2,000-5,000+ en grandes empresas.
Principales señales de alerta que hacen fracasar una operación: concentración de ingresos superior al 30%, litigios no revelados, propiedad intelectual no cedida a la empresa, dependencia de personas clave, cambio de firma auditora en los últimos 2 años.
Equipo estándar del comprador: asesor legal principal de M&A, asesor financiero o firma auditora, asesor técnico (en tecnología), asesor fiscal, asesor regulatorio.
Coste: del 0.1% al 0.5% del valor de la operación por encima de $10M.
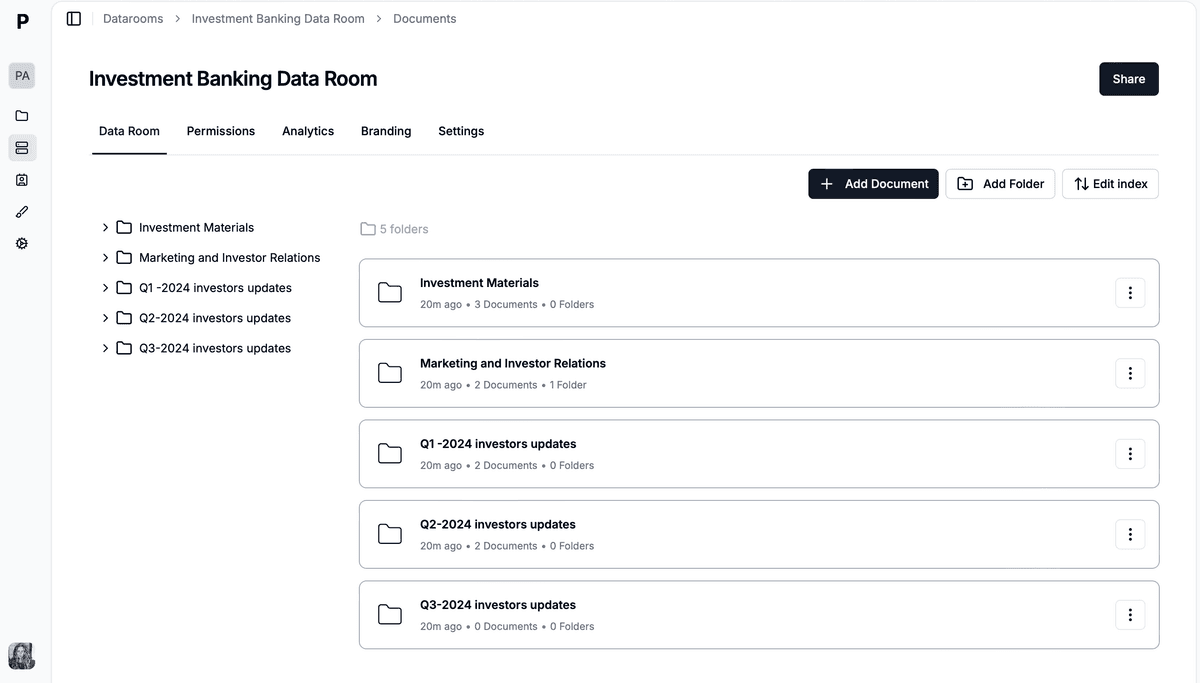
Herramientas: una sala de datos virtual para M&A con acceso condicionado a NDA, marcas de agua dinámicas, permisos acotados por postor y preguntas y respuestas estructuradas.
Precios de Papermark: el plan Data Rooms cuesta $99/mes con una prueba gratuita de 7 días, e incluye la lista de solicitudes, acceso condicionado a NDA, marcas de agua dinámicas y visitantes ilimitados en la sala de datos. Las preguntas y respuestas están en Data Rooms Plus.
La due diligence de M&A es la investigación sistemática que un comprador realiza sobre una empresa objetivo para verificar las afirmaciones financieras, legales, operativas, fiscales y comerciales del CIM y de las presentaciones de la dirección, antes de firmar los acuerdos definitivos.
¿Cuánto dura la due diligence de M&A?
La due diligence de M&A suele durar entre 30 y 90 días después de la firma de la carta de intenciones (LOI): de 4 a 8 semanas en una operación del lower middle market bien preparada, y de 3 a 6 meses en operaciones reguladas o transfronterizas. El reloj suele empezar a correr cuando el comprador obtiene acceso a la sala de datos, y transcurre dentro de un periodo de exclusividad de 45 a 90 días.
Por tipo de operación
Los rangos siguientes son habituales, no garantizados. Cualquier operación concreta puede quedar fuera de ellos, normalmente por la financiación, los consentimientos de terceros o los reguladores.
Tipo de operación
Duración habitual
Qué la determina
Pequeña empresa gestionada por su propietario
2-6 semanas
Calidad de los registros, capacidad de respuesta del vendedor
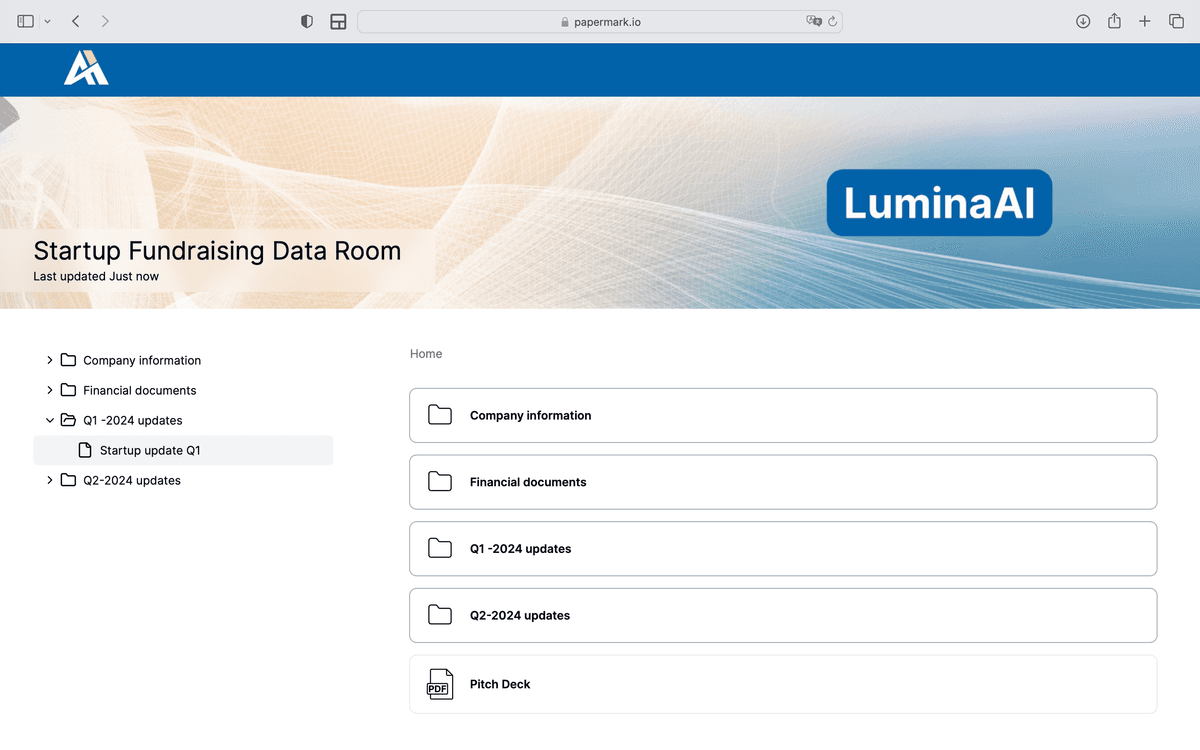
Los vendedores que abren una sala de datos preparada desde el primer día, por ejemplo en Papermark, una sala de datos segura y moderna, suelen situarse en el extremo corto de estos rangos. Una sala de datos ordenada acorta el proceso porque los compradores pueden consultar por sí mismos los documentos estándar, mientras que los documentos que faltan y las preguntas y respuestas lentas son las causas de retraso más comunes. Tab, una fintech sueca, cerró su adquisición por parte de Kivra en 3 a 4 semanas usando una sala de datos de Papermark con sus documentos listos desde el principio.
Periodo de due diligence frente a la operación completa
La due diligence es una etapa de un proceso de venta más largo. Desde la primera conversación hasta el cierre, la venta de una empresa privada suele llevar de 6 a 12 meses.
Etapa
Duración habitual
Qué ocurre
Conversaciones iniciales y comercialización
1-3 meses
NDA, CIM, llamadas con la dirección, manifestaciones de interés
LOI y exclusividad
1-3 semanas para acordarla
Precio, estructura, exclusividad de 45-90 días
Due diligence activa
30-90 días
Lista de solicitudes, revisión de documentos, preguntas y respuestas, visitas in situ
Negociación y cierre
2-6 semanas (se solapa)
Contrato de compraventa, anexos de divulgación, consentimientos
Para profundizar en las duraciones según el tipo de comprador y en lo que las alarga, consulta cuánto dura la due diligence.
Calendario semana a semana de la due diligence de M&A
El calendario semana a semana que aparece a continuación corresponde a un proceso habitual del lower middle market. Las áreas de trabajo se solapan, y la columna "Acción en la sala de datos" indica lo que hace el vendedor esa semana para que el comprador siga avanzando.
Semana
Qué ocurre
Qué pide el comprador
Acción en la sala de datos
Semana 0
Firma de la LOI, empieza la exclusividad
Lista de solicitudes completa (80-150 elementos)
Carga la lista de solicitudes; envía enlaces condicionados a NDA
Semana 1
Se abre la sala de datos, primera entrega
Estados financieros, declaraciones de impuestos, cap table, principales contratos
Sube los elementos de la semana 1; márcalos como Enviados
Semanas 2-4
Primera revisión, seguimientos
Libro mayor, cuentas por cobrar y por pagar, censo de empleados, cesiones de propiedad intelectual
Responde los seguimientos en preguntas y respuestas, no por correo electrónico
Semanas 3-6
Sesiones con la dirección, visitas in situ
Presentaciones, KPI, llamadas con clientes
Añade los materiales de las sesiones a una carpeta restringida
Semanas 4-8
Análisis en profundidad de QoE, fiscal, legal e IT
Soporte de add-backs, nexo fiscal, contratos, seguridad
Carpeta del clean team para datos de clientes y nóminas
Semanas 6-12
Conclusiones, precio y condiciones, SPA
Información para los anexos de divulgación, consentimientos
Carpeta solo para asesores legales; congela y archiva al cierre
En la semana 0, la lista de solicitudes de la sala de datos mantiene la lista del comprador junto a los documentos, con los estados Abierto, En curso, Enviado y Completado en el plan Data Rooms de $99/mes. De la semana 2 a la 4, el módulo de preguntas y respuestas de Data Rooms Plus vincula cada seguimiento al documento que lo originó.
¿Qué piden los compradores? Solicitudes por área de trabajo
Los compradores piden, en líneas generales, los mismos documentos en cada operación. La tabla muestra las solicitudes habituales por área de trabajo y lo que el comprador está comprobando realmente con ellas.
Área
Solicitudes habituales
Qué comprueba el comprador
Financiera
3-5 años de estados financieros, 24-36 meses de cuentas mensuales
¿Los beneficios son reales y repetibles?
Quality of earnings
Puente de EBITDA, soporte de add-backs, histórico del capital circulante
¿Qué ajustes superan la revisión?
Fiscal
Declaraciones, impuestos sobre ventas y nóminas, notificaciones
Impuestos impagados que acompañan a la empresa
Legal y societaria
Documentos de constitución, cap table, actas, consentimientos
Facultad para vender
Comercial y clientes
Principales contratos, concentración, pérdida de clientes, pipeline
Ingresos que sobreviven al cambio de propietario
RR. HH.
Censo de empleados, acuerdos clave, contratistas, planes de beneficios
Retención y clasificación errónea de trabajadores
Propiedad intelectual y tecnología
Cesiones, licencias, políticas de seguridad, incidentes
Titularidad y seguridad del activo principal
Seguros y litigios
Pólizas, historial de siniestros, resumen de litigios
Pasivos contingentes
Medio ambiente e inmuebles
Arrendamientos, escrituras, informes Phase I, permisos
Definición: la due diligence de M&A es el proceso de investigación que verifica la situación legal, financiera, operativa y de mercado de una empresa objetivo antes de tomar decisiones definitivas de adquisición o fusión.
Beneficios clave: un proceso de due diligence eficaz aporta:
Reducción del riesgo: identifica las señales de alerta a tiempo
Precisión en la valoración: ajusta el precio a pruebas verificables
Cierre más rápido: una sala de datos ordenada acorta notablemente la due diligence, porque los compradores consultan por sí mismos los documentos estándar
Fases habituales: una due diligence de M&A rigurosa abarca:
Análisis en profundidad (semanas 3-6): financiero, legal, fiscal, operativo, técnico
Negociación y cierre (semanas 7-8): redacción del SPA, anexos de divulgación, cierre
¿Qué es la debida diligencia en fusiones y adquisiciones?
La debida diligencia en fusiones y adquisiciones es el proceso sistemático de confirmar los detalles clave sobre la viabilidad de una empresa objetivo, su posición en el mercado, eficiencia operativa y situación legal. Este proceso de verificación es crucial antes de cualquier adquisición o fusión significativa. Tanto compradores como vendedores se benefician de una debida diligencia bien gestionada:
Compradores: Obtienen claridad sobre la estabilidad de la empresa, el potencial de crecimiento y las proyecciones financieras, reduciendo el riesgo de problemas imprevistos después de la adquisición
Vendedores: Pueden mostrar sus fortalezas, atraer a los compradores adecuados y abordar posibles brechas de manera proactiva
La debida diligencia abarca múltiples facetas:
Financiera: Validación de ingresos, gastos y proyecciones
Legal: Revisión de contratos, derechos de propiedad intelectual y cumplimiento normativo
De mercado: Evaluación del panorama competitivo, base de clientes y potencial de crecimiento
Operativa: Evaluación de procesos internos, experiencia del equipo y ciclos de desarrollo de productos
Una diligencia debida sólida en M&A garantiza que todas las partes interesadas ingresen a la relación con expectativas realistas y una base sólida para el crecimiento.
Diligencia Debida en M&A vs. Diligencia Debida Corporativa Tradicional
Aunque la diligencia debida para corporaciones establecidas y objetivos de M&A comparte similitudes, existen factores únicos en juego en las transacciones de M&A:
Consideraciones de Integración: Las operaciones de M&A a menudo implican una integración operativa significativa, que requiere un análisis más profundo de sistemas y procesos
Evaluación de Sinergias: Los compradores deben evaluar las sinergias potenciales y el ahorro de costos
Compatibilidad Cultural: Evaluar la compatibilidad de las culturas empresariales es crucial
Evaluación de la Dirección: Evaluar la capacidad del equipo directivo existente para ejecutar la estrategia post-fusión
En contraste, la diligencia debida corporativa tradicional a menudo se centra en el ajuste estratégico, las sinergias y la planificación de la integración. Para M&A, es una exploración más profunda del potencial y la integridad del crecimiento proyectado.
¿Por qué es importante la Diligencia Debida en M&A?
Un proceso efectivo de diligencia debida en M&A ofrece múltiples ventajas:
Impulsa Decisiones de Inversión Informadas: Los compradores pueden evaluar los riesgos reales frente a los rendimientos proyectados, asegurando valoraciones más precisas
Mejora la Transparencia: Las empresas que proporcionan datos claros y organizados fomentan la confianza y agilizan la negociación
Fortalece las Relaciones: Las revisiones detalladas fomentan la comunicación abierta, construyendo una asociación colaborativa a largo plazo
Reduce Sorpresas Post-Adquisición: Identificar riesgos legales, financieros u operativos por adelantado previene disputas costosas o reestructuraciones posteriores
Mejora los Términos de Negociación: Ambas partes cuentan con información factual para guiar términos justos sobre capital, gobernanza y control
Ejemplo del Mundo Real: Cómo los family offices ejecutan transacciones de M&A y diligencia debida
Vea cómo G.P. Loree & Co., un family office de Nueva York, gestiona la diligencia debida para transacciones complejas y documentación de operaciones:
Herramientas para Construir tu Proceso de Due Diligence en M&A
La due diligence efectiva no es un evento aislado; se desarrolla a través de múltiples fases mientras la empresa objetivo y el comprador se alinean en métricas clave, validan documentos y finalizan negociaciones.
Fase Primaria: Revisión Preliminar
Objetivo: Establecer confianza inicial y recopilar documentación básica sobre la empresa objetivo
Acciones:
Recopilar Datos Fundamentales: Registro corporativo, tabla de capitalización, pitch deck
Visión General de las Finanzas: Estados de resultados, balances generales y análisis de flujo de caja
Evaluación Superficial del Equipo: Antecedentes de la dirección, experiencia relevante y asesores conocidos
Herramienta de Tabla de Capitalización para una distribución clara del capital
Durante esta fase, es fundamental que las empresas objetivo demuestren profesionalismo. Los compradores suelen decidir si continúan profundizando en función de la rapidez y precisión con que se proporcionan los datos iniciales. Considera hacer referencia a los Términos de Papermark para garantizar que toda la gestión de documentación siga las mejores prácticas y las directrices legales adecuadas.
Fase Secundaria: Análisis en Profundidad
Objetivo: Verificar detalles críticos sobre las finanzas de la empresa, ajuste al mercado, responsabilidades legales y estructura operativa
Acciones:
Documentos Legales: Acuerdo de Confidencialidad (NDA), Acuerdos de Accionistas, registros de propiedad intelectual
Escrutinio Financiero: Desgloses detallados de ingresos, costo de bienes vendidos, gastos de personal y modelos financieros
Validación de Mercado y Clientes: Base de usuarios actual, métricas de tracción, tasas de abandono y planes de expansión de mercado
Revisión Tecnológica: Si aplica, una auditoría de repositorios de código, arquitectura y hoja de ruta del producto
Herramientas:
Term Sheets para alinear términos propuestos de capital y gobernanza
Plataformas de análisis para rastrear el engagement de usuarios, LTV (valor de vida del cliente) y métricas de embudo
Esta fase exhaustiva es el corazón de la debida diligencia, donde emergen señales de alerta adicionales o fortalezas. Las referencias claras a procesos documentados, como un NDA o acuerdos bien estructurados, ayudan a ambas partes a mantener la transparencia.
Fase Terciaria: Negociaciones Finales y Cierre
Objetivo: Finalizar los términos legales, financieros y operativos, llevando al cierre del acuerdo o la conclusión de las discusiones
Acciones:
Acuerdo sobre Valoración y Distribución de Capital: Negociar porcentajes de propiedad, preferencias de liquidación y estructura de gobierno corporativo
Asignación de Riesgos: Abordar garantías, indemnizaciones y cualquier pasivo conocido que pueda surgir más adelante
Finalización del Term Sheet: Refinar todos los puntos clave del acuerdo en un term sheet consolidado para las firmas
Planes Post-Adquisición: Alinear KPIs, puestos en el consejo o cronogramas de financiación subsiguiente
Herramientas:
Soluciones de Gestión de Capital para simplificar la asignación de participaciones y las relaciones con inversores post-acuerdo
Plataformas de gestión de proyectos o CRM para rastrear tareas finales y coordinar firmas
En esta etapa final, se suele utilizar una "lista de verificación de cierre" robusta para asegurar que ningún documento o punto de discusión quede sin atender. Utilizar un Data Room para Debida Diligencia centralizado sigue siendo esencial para la referencia rápida de la documentación final.
Lista de Verificación de Debida Diligencia para M&A 💫
Un data room bien organizado es crucial para una debida diligencia eficiente. Aquí tienes un desglose completo de los documentos que debes incluir:
Categoría
Documentos
Esencial
Recomendable
Resumen de la Empresa
Resumen Ejecutivo
Resumen de la Empresa
Pitch Deck
Documentos de la Empresa
Documentos de Constitución
Documentos de la Empresa
Acuerdos de Accionistas
Información Financiera
Estados Financieros Auditados (3-5 años)
Información Financiera
Declaraciones de Impuestos (3-5 años)
Información Financiera
Proyecciones Financieras
Documentos Legales
Contratos Importantes
Documentos Legales
Documentación de Propiedad Intelectual
Documentos Legales
Historial de Litigios
Información de Mercado
Informes de Análisis de Mercado
Información de Mercado
Contratos con Clientes
Información Operativa
Organigrama
Información Operativa
Currículums del Personal Clave
Información ESG
Informes Ambientales
Información ESG
Políticas de Sostenibilidad
Qué hace que la due diligence se alargue
La mayoría de los retrasos en la due diligence provienen de una lista corta de causas, y casi todas son visibles antes de la LOI. El tiempo añadido que aparece a continuación es un rango habitual según la práctica en operaciones, no una regla fija.
Documentos que faltan o llegan tarde (+1-3 semanas): el comprador no puede terminar un área de trabajo hasta que llega el último elemento.
Segunda y tercera ronda de solicitudes de seguimiento (+1-2 semanas): suelen deberse a cifras que no cuadran entre documentos.
Preguntas y respuestas lentas (+1-2 semanas): preguntas respondidas por correo electrónico, por varias personas y con respuestas distintas.
Ajustes de quality of earnings en disputa (+2-4 semanas): cada add-back discutido es también una discusión sobre el precio.
Consentimientos de terceros (+2-6 semanas): los arrendadores, los grandes clientes y los licenciantes no tienen motivos para darse prisa.
Financiación y due diligence del prestamista (+2-4 semanas): el prestamista realiza su propia revisión al final, a menos que obtenga acceso antes.
Aprobaciones regulatorias o de competencia (+4-12 semanas o más): una vez presentadas, quedan fuera del control de ambas partes.
Cómo acortan los vendedores la due diligence
Los vendedores acortan la due diligence terminando la mayor parte del trabajo del comprador antes de que este empiece. En la práctica, eso significa cinco cosas.
Prepara la sala de datos antes de la LOI, indexada según las áreas de trabajo del comprador, para que la semana 1 se dedique a revisar en lugar de a recopilar.
Carga la lista de solicitudes el primer día y haz el seguimiento del estado de cada elemento en la sala de datos en lugar de en una hoja de cálculo que va y viene.
Gestiona las preguntas y respuestas en un solo canal, responde cada pregunta una vez y publica las respuestas para todos los que las necesiten.
Da a cada parte su propio enlace: el equipo de la operación del comprador, su prestamista y su clean team, para que sus revisiones avancen en paralelo.
Usa las analíticas de lectura para ver qué áreas de trabajo se están estancando, y plantéalo antes de que te cueste una semana de exclusividad.
Una sala de datos de Papermark cubre las cuatro primeras en el plan Data Rooms desde $99/mes, con el módulo de preguntas y respuestas en Data Rooms Plus. Nuestra plantilla de índice de sala de datos te ofrece la estructura de carpetas desde la que empezar.
Mejores Prácticas de Debida Diligencia en Fusiones y Adquisiciones
Implementa estas estrategias para hacer tu proceso de debida diligencia más eficiente, transparente y favorable para el comprador:
1. Centraliza la Documentación Desde el Inicio
Utiliza una Plataforma Segura: Almacenar y organizar todos los archivos críticos en un solo lugar es invaluable. Aprovecha una Sala de Datos para Debida Diligencia para colaboración en tiempo real y compartir documentos
Categoriza los Archivos: Agrúpalos por Legal, Financiero, Marketing, Recursos Humanos, etc. Esta estructura ahorra tiempo para ambas partes
2. Mantén la Calidad de los Datos
Mantén la Información Actualizada: Nada frustra más a los compradores que datos desactualizados o inconsistentes. Actualiza regularmente los estados financieros y las métricas de rendimiento
Etiqueta los Archivos Claramente: Adopta convenciones de nomenclatura consistentes y control de versiones para prevenir confusiones
3. Proporciona Orientación Contextual
Resúmenes de Documentación: No todos los compradores tendrán tiempo de leer cada línea de cada contrato. Proporciona resúmenes concisos o puntos clave que destaquen cuestiones o términos importantes
Listas de Verificación Orientadas a la Acción: Junto con tu sala de datos, ofrece un enfoque paso a paso para revisar tu documentación
4. Involucra a un Asesor Legal Desde el Inicio
Previene Discrepancias: Un abogado cualificado puede identificar posibles responsabilidades, derechos de propiedad intelectual poco claros o problemas de estructura corporativa que podrían preocupar a los compradores más adelante
Redacta Acuerdos Sólidos: Utiliza recursos como Acuerdos de Accionistas para garantizar claridad desde el primer día
5. Ofrezca Comunicación Interactiva
Reuniones Virtuales y Demostraciones en Vivo: Para empresas tecnológicas, guíe a los compradores por las funcionalidades de su producto en tiempo real. Ver para creer
Sesiones Dedicadas de Preguntas y Respuestas: Genere confianza abordando preguntas complejas o delicadas de manera abierta y oportuna
6. Monitoree la Participación para Eliminar Obstáculos
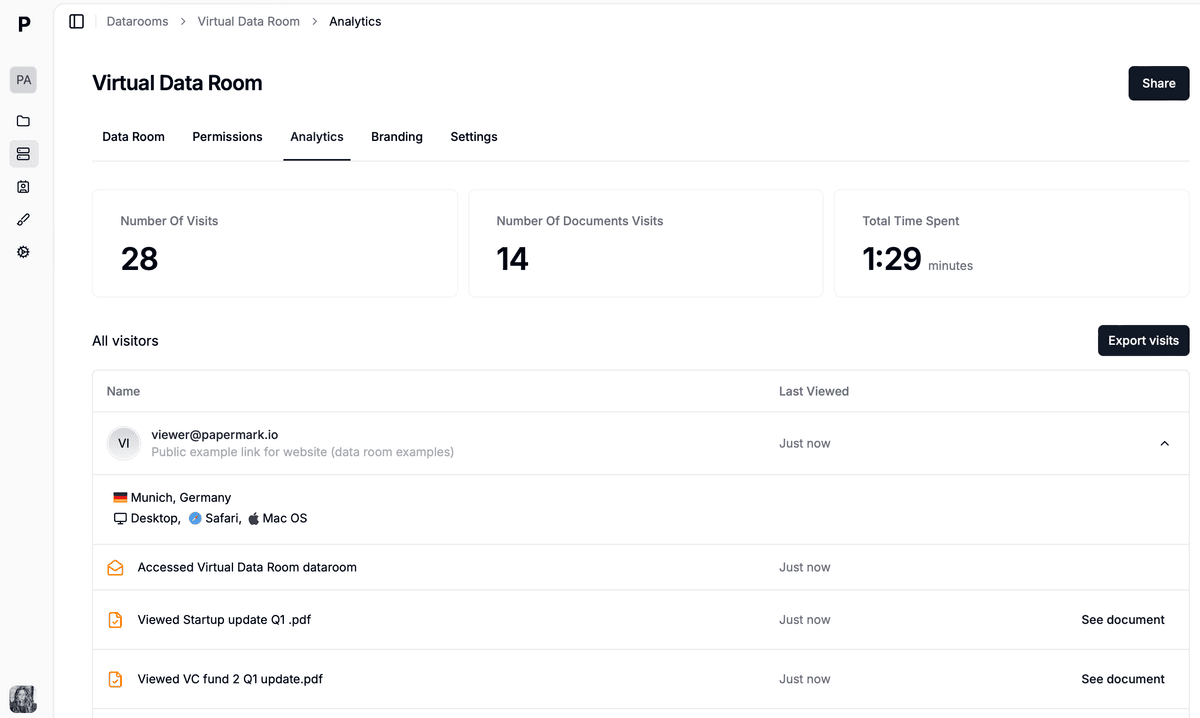
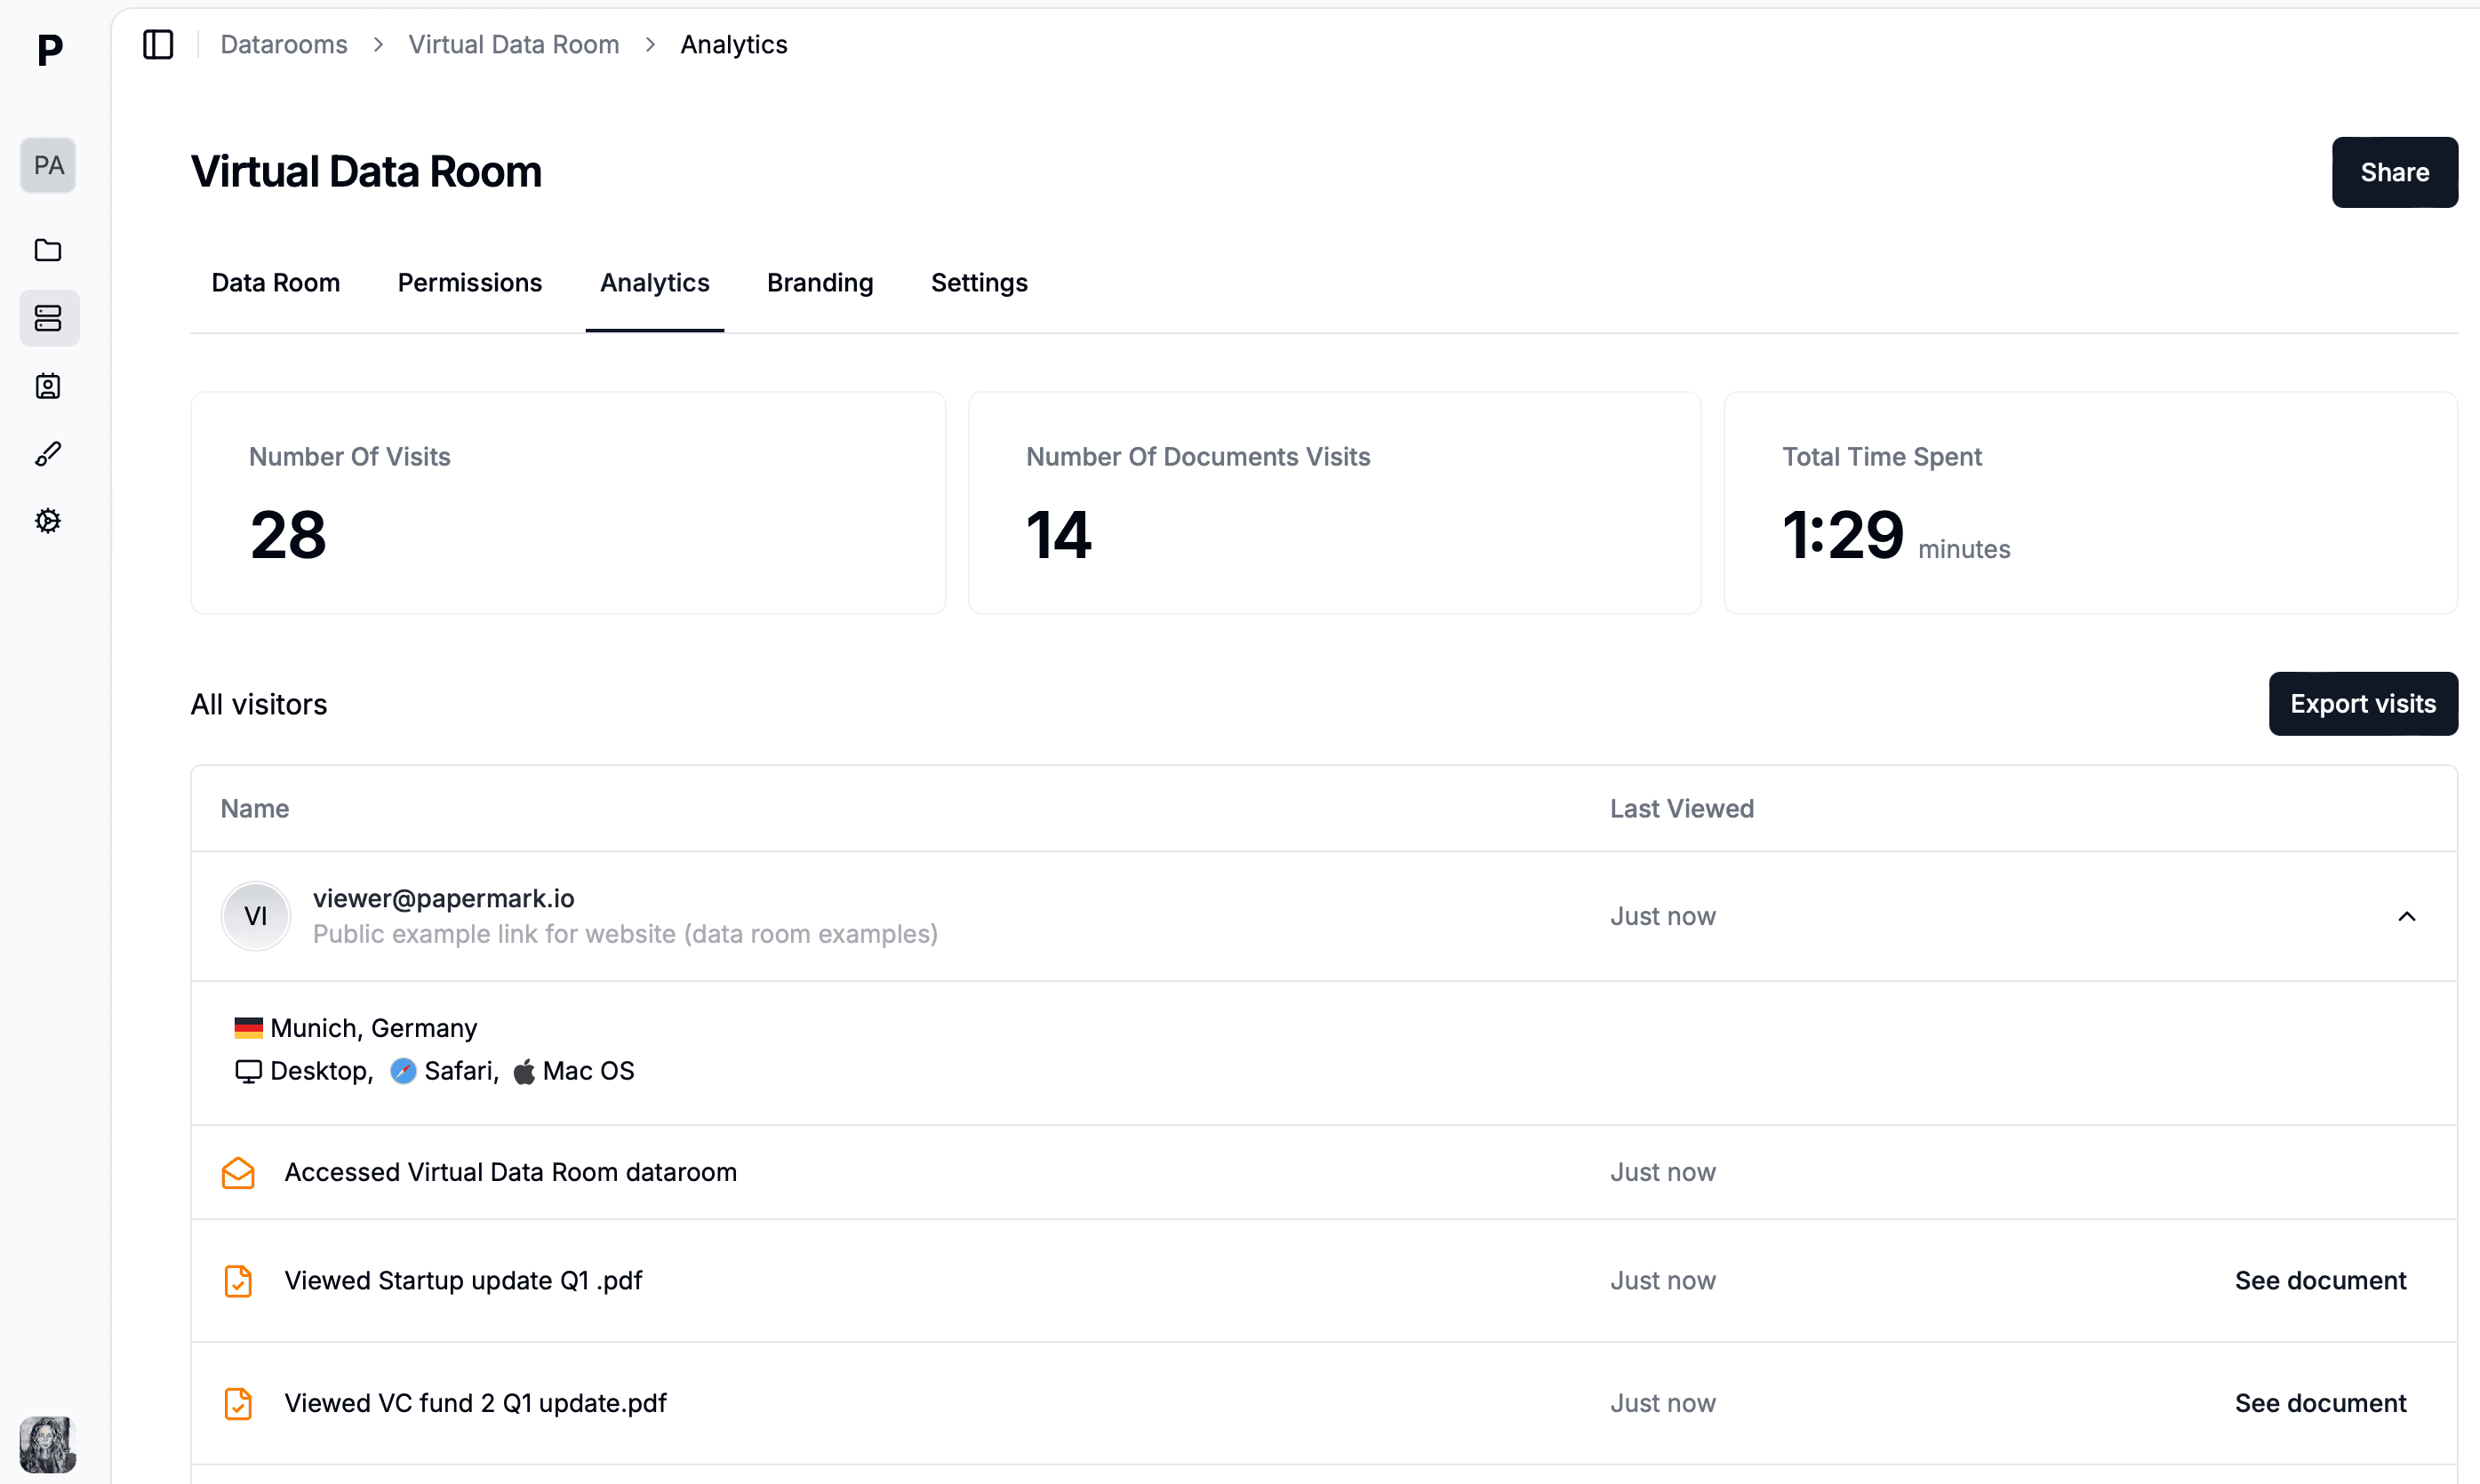
Supervise la Actividad de Documentos: Las herramientas pueden mostrar si un comprador ha visto archivos clave, qué páginas revisó, etc.
Realice Seguimientos Estratégicos: Si los estados financieros críticos permanecen sin abrir, ofrezca una breve explicación o destáquelos por correo electrónico
7. Sea Proactivo con las Señales de Alerta
Divulgue Contratiempos Pasados: Si tuvo desafíos operativos o reveses en el mercado, abórdelos directamente. Los compradores valoran la honestidad y las lecciones aprendidas
Presente Estrategias de Mitigación: Para cualquier riesgo no resuelto (por ejemplo, demandas pendientes, propiedad intelectual incierta), proporcione contexto y soluciones propuestas
8. Recopile y Actúe Según los Comentarios
Solicite Opiniones: Pida a los compradores comentarios directos sobre la claridad de su data room o cualquier información faltante
Itere: Refine continuamente su enfoque para que los futuros ciclos de diligencia debida sean más fluidos
Métodos para Facilitar la Diligencia Debida en Fusiones y Adquisiciones
Optimice el proceso de diligencia debida con soluciones y metodologías diseñadas para mejorar la transparencia, colaboración y organización:
Ideal Para: Centralizar documentos legales, financieros y estratégicos
Características Clave: Controles de acceso, seguimiento de actividad, compartición segura de archivos
Gestión de Tabla de Capitalización y Patrimonio
Ideal Para: Mantener registros precisos de propiedad y simular escenarios de financiación futuros
Características Clave: Actualizaciones en tiempo real, modelado de escenarios, paneles amigables para inversores
Plataformas de Gestión de Proyectos
Excelentes Para: Organizar tareas, establecer plazos y coordinar con su equipo, abogados y compradores
Ejemplos: Asana, Trello, Monday.com
Herramientas para Documentos Legales
Referencias: Acuerdos de Accionistas, Term Sheets, NDA
Ideal Para: Generar documentos legales estandarizados o semi-personalizados para mantener el cumplimiento y la claridad
Herramientas de Comunicación y Colaboración
Ejemplos: Slack, Microsoft Teams, Zoom
Propósito: Facilitar sesiones rápidas de preguntas y respuestas, demostraciones de producto en tiempo real o discusiones grupales
Análisis Profundo de las Áreas Clave de la Due Diligence en Fusiones y Adquisiciones
1. Due Diligence Financiera
La due diligence financiera confirma que la salud monetaria de la empresa se alinea con sus declaraciones. Las empresas deben presentar estados financieros precisos y verificables, incluyendo:
Estados de Resultados (P&L): Canales de ingresos y estructura de costos claros
Balances Generales: Muestra activos y pasivos
Proyecciones de Flujo de Efectivo: Detallan los supuestos detrás del crecimiento de ingresos y costos operativos
Uso de Fondos: Abordan específicamente cómo se asignará la inversión
Ejemplo del Mundo Real:
Si una empresa declara $50M en ingresos recurrentes anuales (ARR), un comprador probablemente solicitará extractos bancarios, historial de facturación o datos de la plataforma de gestión de suscripciones para verificarlo. Las discrepancias en el ARR registrado pueden generar sospechas, por lo que es fundamental asegurarse de que todas las cuentas estén conciliadas y sean consistentes.
2. Due Diligence Legal y Regulatoria
La due diligence legal mitiga el riesgo de responsabilidades ocultas o problemas de cumplimiento. Los elementos comunes incluyen:
Estructura Corporativa: Revisar documentos de constitución y estructura de gobierno
Acuerdos de Accionistas: Aclarar la titularidad existente, acciones preferentes o cualquier derecho especial
Derechos de Propiedad Intelectual (PI): Documentar marcas registradas, patentes o derechos de autor
Cumplimiento Normativo: Deben abordarse las regulaciones específicas del sector
Ejemplo del Mundo Real:
Una empresa manufacturera necesitará certificados documentados de cumplimiento ambiental y registros de seguridad. Si existen violaciones, aclarar los planes de remediación es fundamental para evitar futuras disputas legales.
3. Due Diligence de Mercado y Clientes
Los compradores evalúan el potencial de mercado de una empresa, su tracción actual y las vías de crecimiento futuro:
Tamaño del Mercado y Tendencias: Utilice fuentes creíbles para estimar el mercado total direccionable (TAM)
Cartera de Clientes y Rotación: Destaque las tasas de adopción de usuarios, el ingreso promedio por usuario (ARPU), las tasas de rotación y el valor del tiempo de vida (LTV)
Ventaja Competitiva: Documente las propuestas de valor únicas o diferenciadores
Ejemplo del Mundo Real:
Para una empresa SaaS, la evidencia de una sólida retención de clientes (por ejemplo, tasas de renovación del 90% o más) puede ser más persuasiva que simplemente citar la valoración multimillonaria del mercado global de SaaS. Los compradores quieren ver tracción real, no solo cifras grandes sin contexto.
4. Due Diligence Operacional y de Equipo
La experiencia del equipo, los procesos internos y el ajuste cultural a menudo dictan el éxito a largo plazo:
Antecedentes de la Dirección y el Equipo: Muestre el historial laboral relevante y los antecedentes exitosos
Organigrama: Los compradores quieren ver si los roles están claramente definidos
Hoja de Ruta de Desarrollo: Presente un plan claro impulsado por hitos
Políticas de RRHH y Cultura: Para empresas en crecimiento, una cultura inclusiva y ética puede ser crucial
Ejemplo del Mundo Real:
Una empresa manufacturera puede destacar que el 70% de su equipo directivo tiene experiencia en la industria, con contrataciones clave provenientes de empresas de renombre. Esto señala tanto experiencia en el sector como capacidad para enfrentar desafíos operacionales.
5. Due Diligence Técnico (para Empresas Tecnológicas)
El due diligence técnico profundiza en la arquitectura, escalabilidad y calidad de su producto:
Calidad del Código: Algunos compradores o sus asesores pueden solicitar revisiones de código
Stack Tecnológico: Presente una descripción general de los frameworks, entornos de hosting y capas de integración
Ciberseguridad y Protección de Datos: Explique cómo protege los datos de los usuarios y maneja las vulnerabilidades
Ejemplo del Mundo Real:
Si gestionas una plataforma de pagos, demuestra tu cumplimiento con PCI DSS u otros estándares de la industria de pagos. Además, menciona cualquier auditoría de seguridad externa o resultados de pruebas de penetración.
6. Planificación Post-Adquisición
La debida diligencia no termina una vez que se emiten los cheques. Para mantener la confianza:
Reuniones de Junta: Planifica actualizaciones frecuentes sobre KPIs y decisiones importantes
Cadencia de Informes: Actualizaciones mensuales o trimestrales sobre finanzas e hitos
Planes de Creación de Valor: Describe iniciativas específicas para mejoras operativas y crecimiento
Ejemplo del Mundo Real:
Después de cerrar una adquisición de $100M, una empresa podría programar revisiones mensuales con el comprador para asegurar que el capital se despliegue eficazmente y para resolver obstáculos en las primeras etapas.
Errores Comunes en la Debida Diligencia de M&A (y Cómo Evitarlos)
Documentación Incompleta: No presentar todos los archivos cruciales puede generar desconfianza
Solución: Utiliza una lista de verificación integral de debida diligencia y mantén actualizado un Data Room para Debida Diligencia
Proyecciones Infladas: Los compradores pueden detectar cifras poco realistas
Solución: Basa las proyecciones en datos históricos, investigación de mercado creíble y supuestos de crecimiento alcanzables
Subestimar la Importancia de la Claridad Legal: Derechos de propiedad intelectual vagamente definidos o una estructura accionarial desordenada pueden descarrilar un acuerdo
Solución: Consulta a expertos legales desde el principio y utiliza documentos estructurados como Acuerdos de Accionistas claros
Falta de Comunicación: Guardar silencio o tardar demasiado en responder puede erosionar la confianza del comprador
Solución: Mantén actualizaciones proactivas. Si hay documentación pendiente, comunica claramente los plazos
Ignorar el Ajuste Cultural y de Equipo: Desestimar el aspecto humano puede provocar fricciones internas más adelante
Solución: Resalta la sinergia del equipo, los protocolos de resolución de conflictos y la visión compartida
El Rol de la Confianza y la Transparencia
Un sello distintivo de la diligencia debida exitosa en fusiones y adquisiciones es la confianza que se forma entre las empresas y los compradores. La transparencia construye esa confianza:
Aborde Abiertamente las Debilidades: Toda empresa tiene riesgos. Muestre a los compradores que está consciente y tiene un plan
Corrija los Errores Rápidamente: Si descubre un error en sus datos o declaraciones, aclárelo lo antes posible
Dé la Bienvenida al Escrutinio: Invitar preguntas difíciles señala confianza en sus procesos y métricas
Resultado en el Mundo Real:
Muchos compradores prefieren acuerdos con retornos ligeramente menores si confían en el equipo directivo, antes que retornos potencialmente más altos con transparencia cuestionable. La integridad y la apertura a menudo superan las curvas de crecimiento inciertas y no verificadas.
¿Listo para Llevar su Diligencia Debida de Fusiones y Adquisiciones al Siguiente Nivel?
Explore Papermark Terms y configure su Data Room para Diligencia Debida para organizar documentos críticos y acelerar su próxima adquisición.
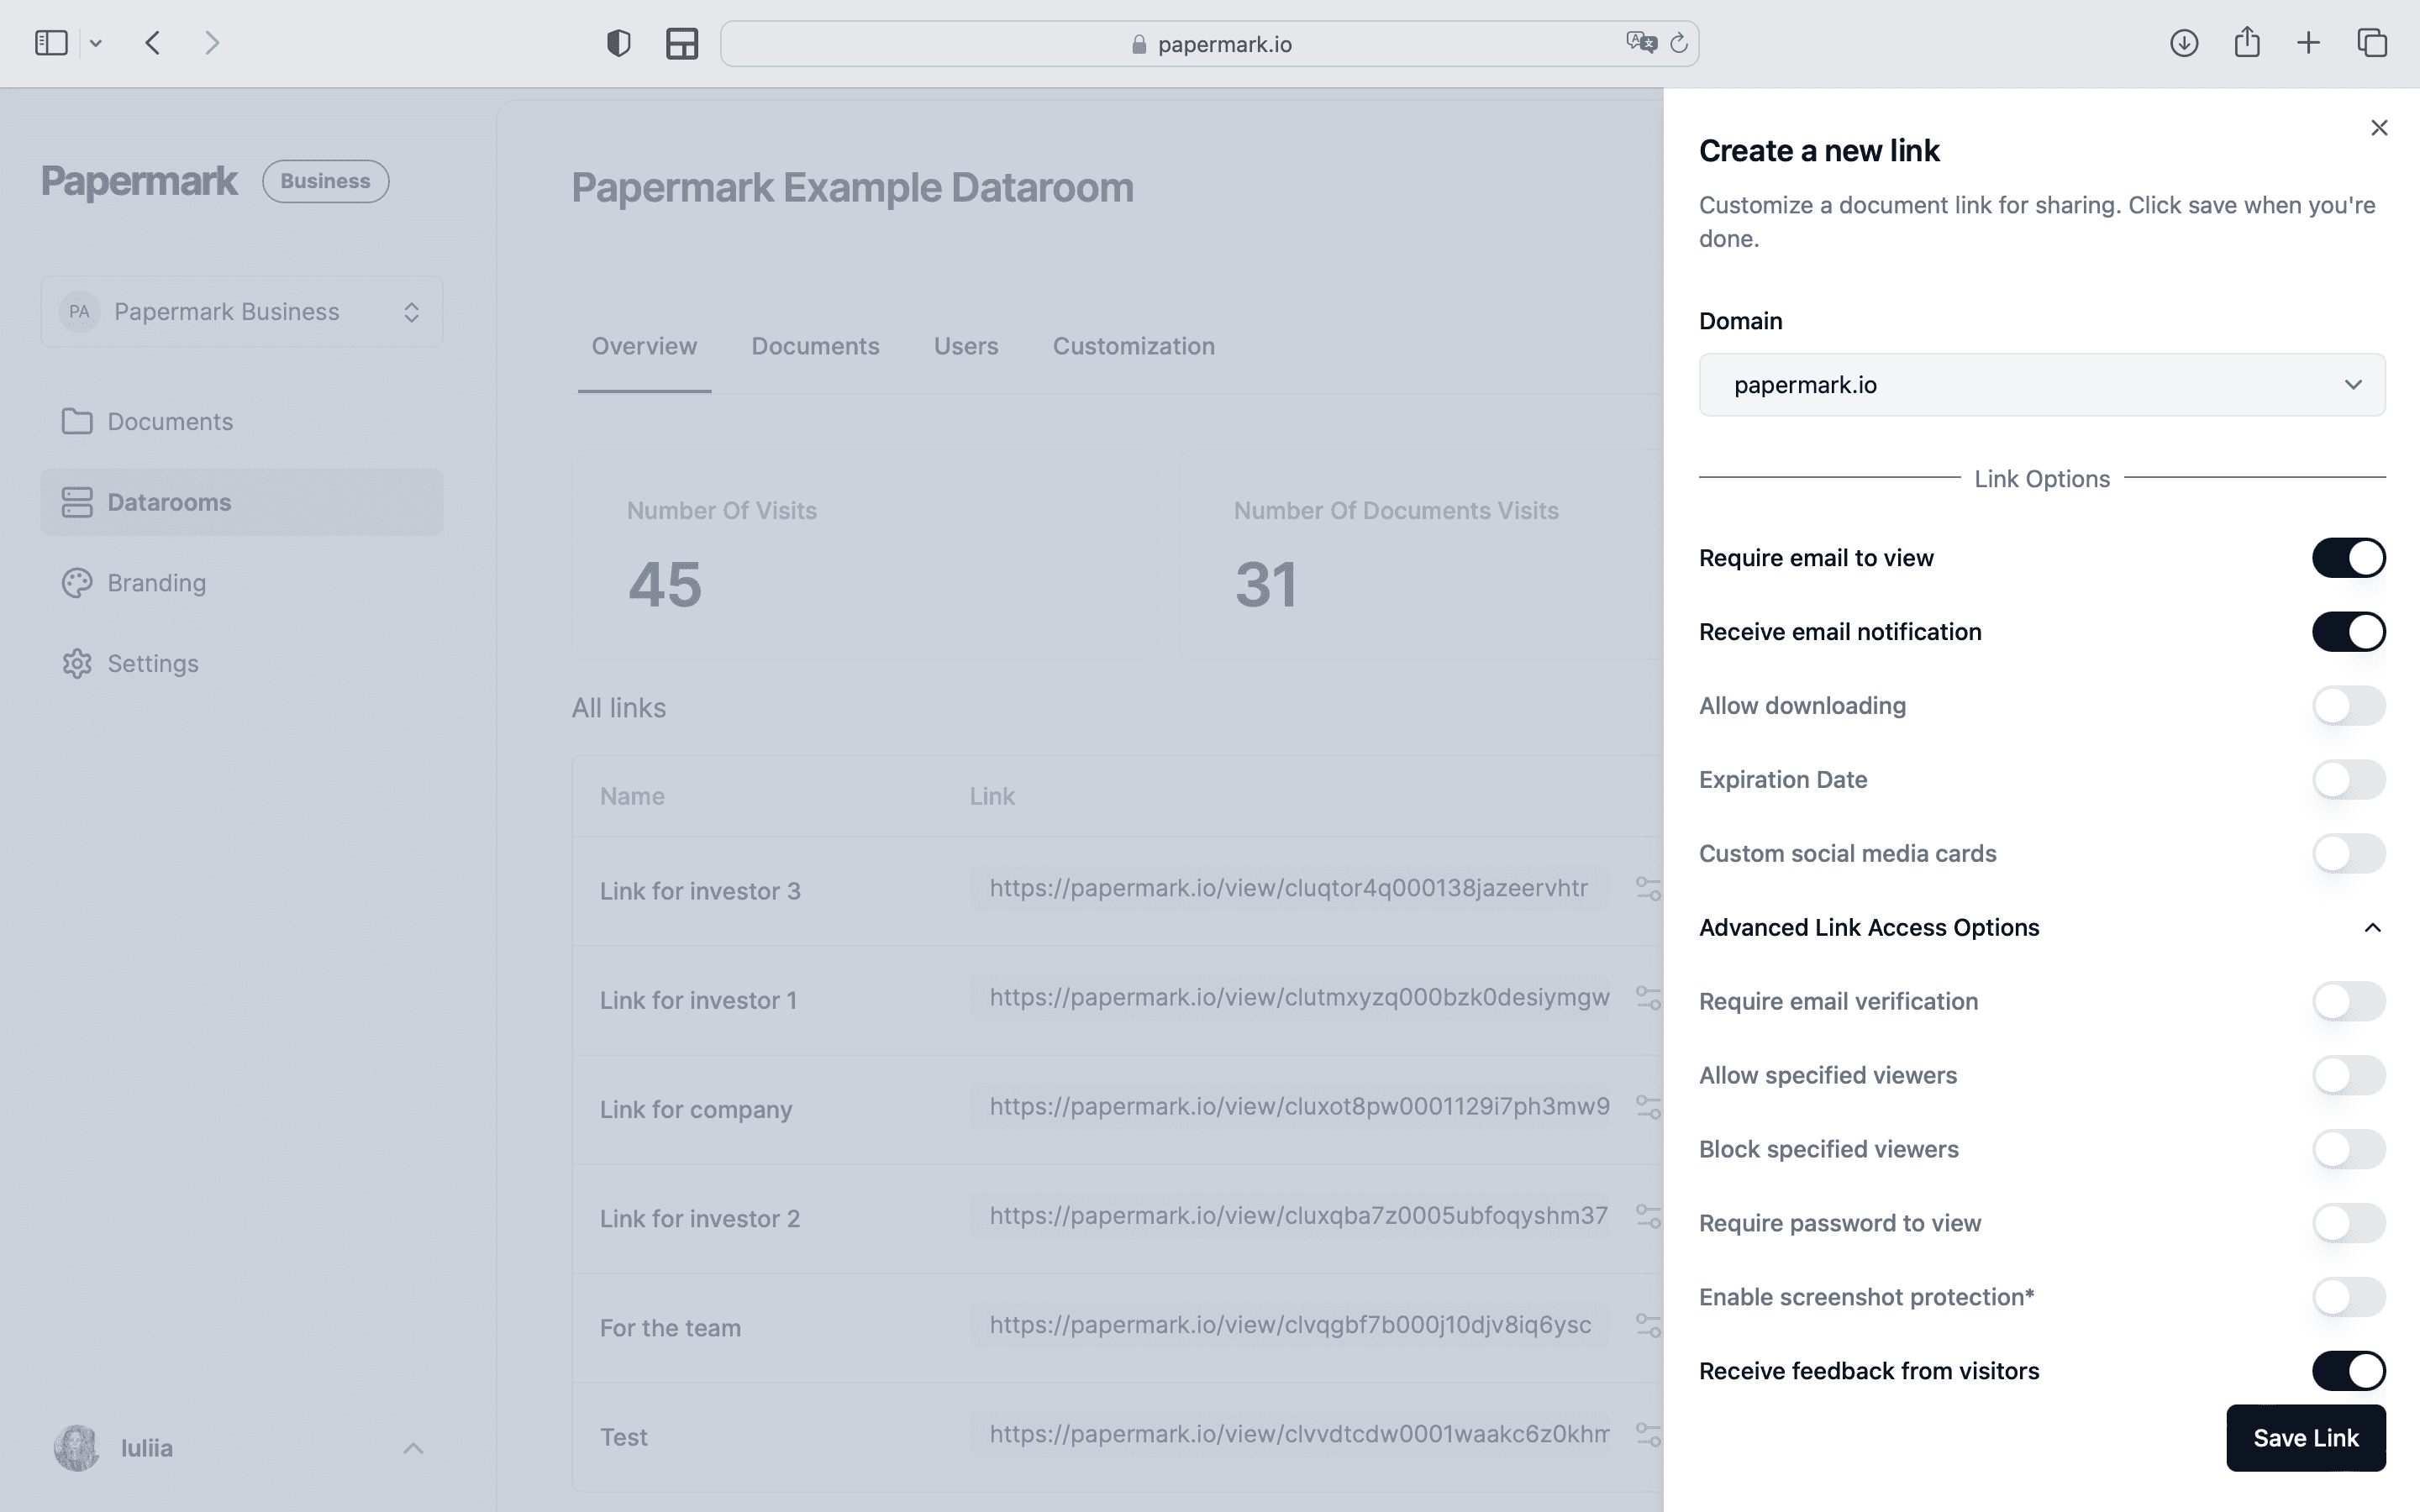
Cómo crear una sala de datos con Papermark
Papermark ofrece una solución fácil de usar, segura y rentable para crear una sala de datos de due diligence. Así puedes configurar tu sala de datos con Papermark:
Ponle nombre a tu sala de datos (p. ej., "Nombre de la empresa - Due Diligence 2025")
Configura la estructura de carpetas:
Crea carpetas principales para cada categoría (p. ej., Financiero, Legal, Mercado, Producto)
Añade subcarpetas según sea necesario para una mejor organización
Sube los documentos:
Arrastra y suelta los archivos en las carpetas correspondientes
Papermark admite varios formatos de archivo, como PDF, hojas de cálculo y presentaciones
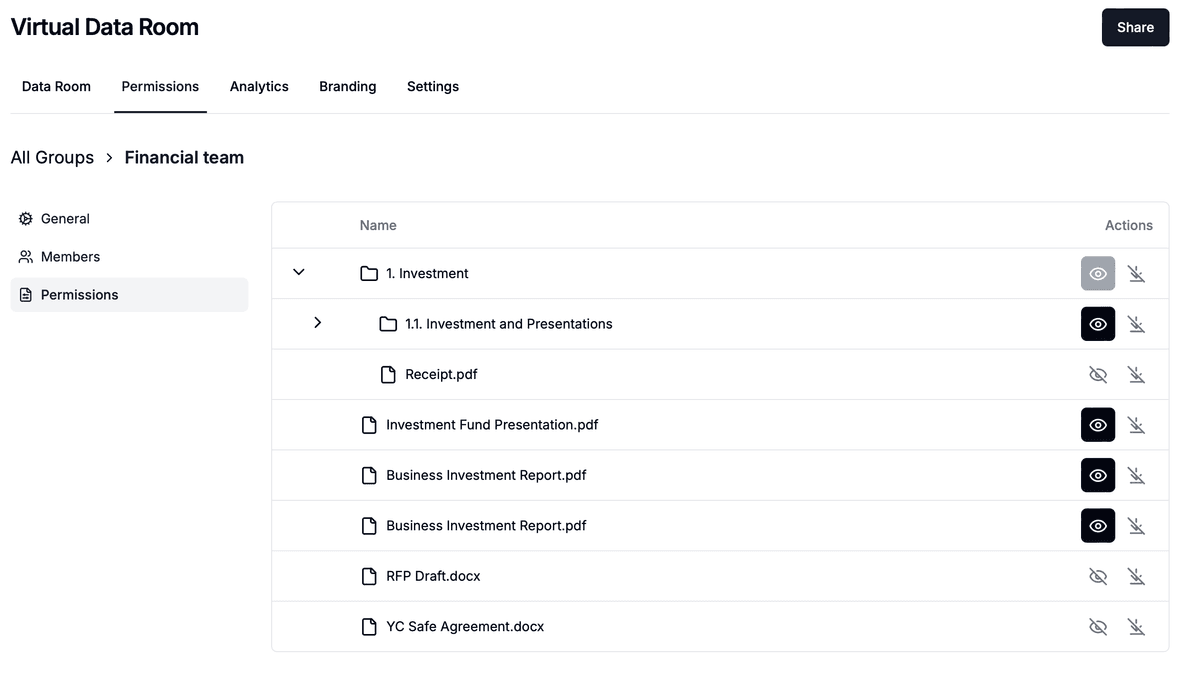
Configura los permisos de acceso:
Establece derechos de acceso granulares para distintos grupos de usuarios (p. ej., compradores principales, inversores potenciales, asesores)
Activa o desactiva las opciones de descarga e impresión según sea necesario
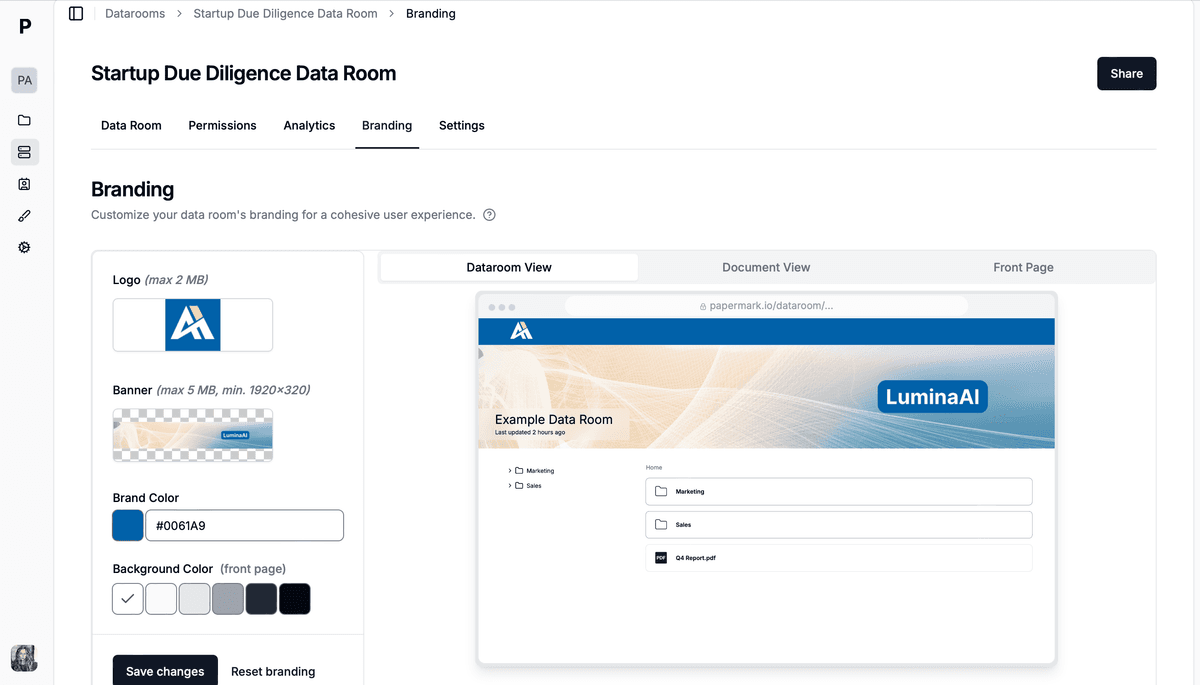
Personaliza la marca:
Añade el logotipo de tu empresa y personaliza la combinación de colores para que coincida con tu marca
Activa las funciones de seguridad:
Exige la verificación del correo electrónico para que cada visitante confirme su dirección con un código de un solo uso
Activa las marcas de agua en los documentos para proteger la información confidencial
Invita a los usuarios:
Envía invitaciones seguras a los compradores y otras partes relevantes
El acceso se basa en enlaces, por lo que los compradores y asesores no necesitan crear una cuenta
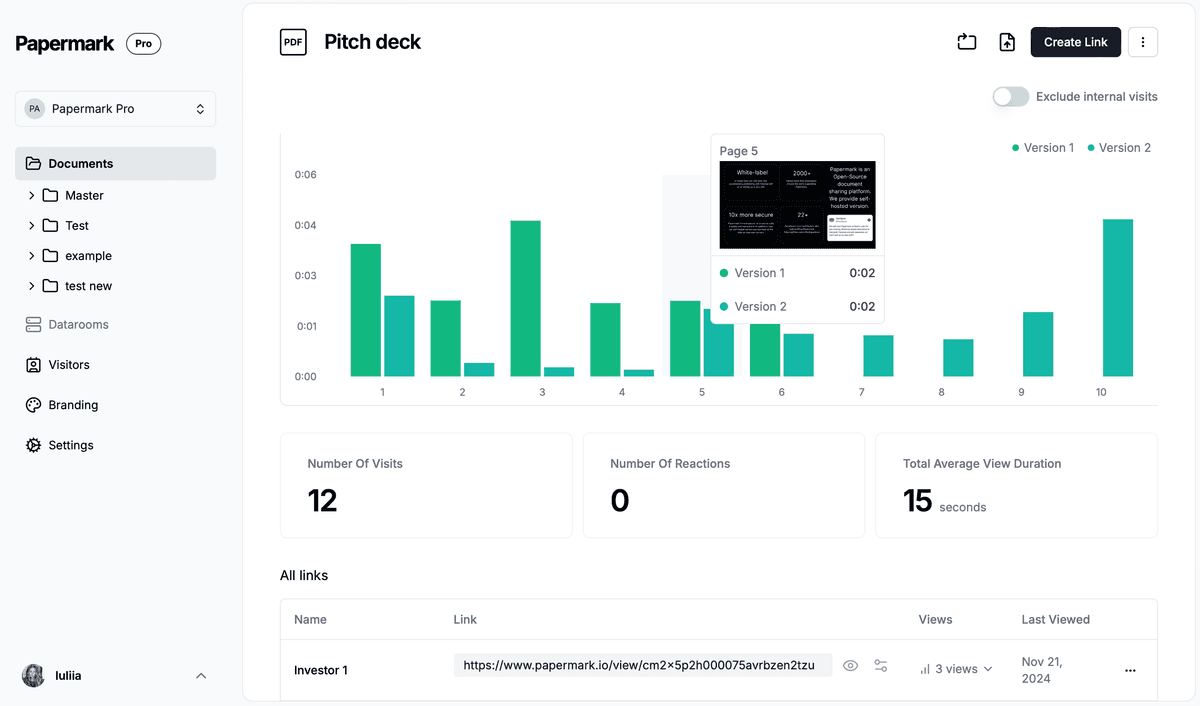
Supervisa la actividad:
Usa el panel de analíticas de Papermark para rastrear la interacción de los usuarios con tus documentos
Recibe notificaciones cuando se vean o descarguen documentos importantes
Funciones exclusivas de Papermark para la due diligence
Papermark ofrece varias funciones que lo hacen especialmente adecuado para la due diligence de M&A:
Precios transparentes: el plan Data Rooms cuesta $99/mes con una prueba gratuita de 7 días y 3 miembros del equipo. Data Rooms Plus añade el módulo de preguntas y respuestas, el registro de auditoría y la congelación de la sala de datos.
Visitantes y almacenamiento ilimitados en la sala de datos: sin tarifas por visitante para compradores y asesores, y sin límites de almacenamiento
Marcas de agua dinámicas: añade marcas de agua específicas para cada usuario a los documentos confidenciales para una mayor seguridad
NDA personalizables: exige a los usuarios que firmen un NDA antes de acceder a la sala de datos
Lista de solicitudes: carga la lista de solicitudes de due diligence del comprador y haz el seguimiento de cada elemento desde Abierto hasta Completado
Orientado a desarrolladores: una API, CLI y servidor MCP públicos para salas de datos programáticas
Seguridad certificada: certificación ISO 27001 y SOC 2 Type II
Al usar Papermark para tu sala de datos de due diligence, puedes garantizar un proceso fluido, seguro y profesional que impresione a los compradores y agilice el camino hacia la adquisición.
Resumen del artículo
Due diligence de M&A: la revisión que hace el comprador de la situación financiera, legal, fiscal, operativa y comercial de una empresa objetivo antes de la firma.
Cuánto dura: 30-90 días después de la LOI, desde 2-6 semanas para una pequeña empresa hasta 90-180+ días para operaciones reguladas o transfronterizas.
Semana a semana: lista de solicitudes en la semana 0, apertura de la sala de datos en la semana 1, primera revisión en las semanas 2-4, análisis en profundidad en las semanas 4-8, conclusiones y contrato de compraventa en las semanas 6-12.
Qué piden los compradores: estados financieros, soporte del QoE, documentación fiscal, registros societarios, contratos, RR. HH., propiedad intelectual, seguros y litigios, medio ambiente e inmuebles.
Qué causa retrasos: documentos que faltan, preguntas y respuestas lentas, ajustes del QoE en disputa, consentimientos de terceros y la due diligence del prestamista.
Cómo la acortan los vendedores: una sala de datos preparada de antemano, una lista de solicitudes cargada el primer día, un único canal de preguntas y respuestas y enlaces separados para cada parte.
Para una solución completa con la que gestionar tu proceso de due diligence de M&A, considera la sala de datos virtual de Papermark. Nuestra plataforma ofrece uso compartido seguro de documentos, permisos personalizables y analíticas detalladas para agilizar tu proceso de adquisición.
Preguntas frecuentes
Conclusión
Una estrategia de due diligence de M&A bien planificada sienta las bases del éxito a largo plazo, tanto para las empresas que buscan ser adquiridas como para los compradores que quieren maximizar su rentabilidad. Este es el resumen final:
Planifica entre 30 y 90 días de due diligence después de la LOI, y más en operaciones reguladas o transfronterizas
Prepara los documentos que los compradores piden primero: estados financieros, declaraciones de impuestos, cap table, principales contratos y el calendario de deuda
Elimina los retrasos habituales con una sala de datos preparada de antemano, una lista de solicitudes, un único canal de preguntas y respuestas y un acceso separado para cada parte
Si sigues estas buenas prácticas, no solo aumentas tus posibilidades de cerrar una adquisición con éxito, sino que también fomentas una relación basada en la claridad, la confianza y el respeto mutuo.