Due-Diligence-Vorlage 2026: 150-Punkte-Checkliste für M&A und Fundraising
·16 Min. Lesezeit
Marc Seitz
Due Diligence muss nicht jedes Mal von Grund auf neu beginnen. Eine Due-Diligence-Vorlage ist eine wiederverwendbare Checkliste aller Dokumente und Fragen, die ein Käufer oder Investor wahrscheinlich stellen wird, geordnet nach Arbeitsbereichen. Über mehrere Transaktionen hinweg eingesetzt, spart sie Wochen an Vorbereitung und verhindert, dass wichtige Punkte übersehen werden.
Kurze Zusammenfassung
Eine Due-Diligence-Vorlage ist eine strukturierte Checkliste der Dokumente und Fragen, die vor dem Abschluss einer Akquisition, Investition oder Finanzierungsrunde geprüft werden.
Diese Vorlage gliedert rund 150 Punkte in fünf Arbeitsbereiche: finanzielle, rechtliche, kommerzielle, operative und technologische Due Diligence.
Die finanzielle Due Diligence überprüft historische Kennzahlen (Umsatz, EBITDA, Schulden); die rechtliche Due Diligence bestätigt Eigentumsverhältnisse, Verträge und Compliance; die kommerzielle Due Diligence bewertet die Marktchancen.
Die Vorlage entspricht eins-zu-eins einer virtuellen Datenraum-Ordnerstruktur, sodass Verkäufer Dokumente vorbereiten können, bevor Käufer danach fragen.
Deal-Zeitpläne umfassen 2 bis 4 Wochen für eine Seed-Finanzierungsrunde, 30 bis 90 Tage für mittelständische M&A-Transaktionen und 60 bis 120 Tage für große Private-Equity-Buyouts.
Verkäufer, die im Voraus einen gut organisierten Datenraum vorbereiten (Vendor Due Diligence), schließen Deals nachweislich schneller ab und erleben weniger unerwartete Überraschungen.
Passen Sie die Checkliste an den Deal an: Eine Akquisition im Wert von 500.000 Dollar erfordert nicht die gleiche Tiefe wie ein Buyout im Wert von 50 Millionen Dollar.
Was eine Due-Diligence-Vorlage ist und warum sie wichtig ist
Eine Due-Diligence-Vorlage ist die zentrale Checkliste, die ein chaotisches Dokumentenchaos in einen wiederholbaren Prozess verwandelt. Ob Sie ein Gründer sind, der eine Series-A-Finanzierung anstrebt, ein Corporate-Development-Team, das einen Wettbewerber übernimmt, oder eine Private-Equity-Firma, die einen Buyout strukturiert – die grundlegenden Fragen ähneln sich stets: Ist das Unternehmen das, was der Verkäufer behauptet, und welche Risiken verbergen sich in den Details? Eine Vorlage hält diese Fragen einmalig fest, sodass jedes künftige Geschäft von einer bekannten Ausgangsbasis statt von einer leeren Seite aus startet.
Der Mehrwert zeigt sich auf beiden Seiten des Tisches. Für einen Käufer oder Investor ist die Vorlage eine Abdeckungsgarantie: Sie stellt sicher, dass die Prüfung Finanzen, Verträge, geistiges Eigentum, Rechtsstreitigkeiten und Technologie umfasst, anstatt sich ausschließlich auf die Zahlen zu konzentrieren. Für einen Verkäufer funktioniert dieselbe Liste umgekehrt als Vorbereitungsleitfaden. Verkäufer, die diese Unterlagen proaktiv zusammenstellen – eine Übung, die oft als Vendor Due Diligence bezeichnet wird – durchlaufen den Prozess schneller und verhandeln aus einer Position der Stärke, da es weniger Überraschungen gibt, die neu verhandelt werden müssen.
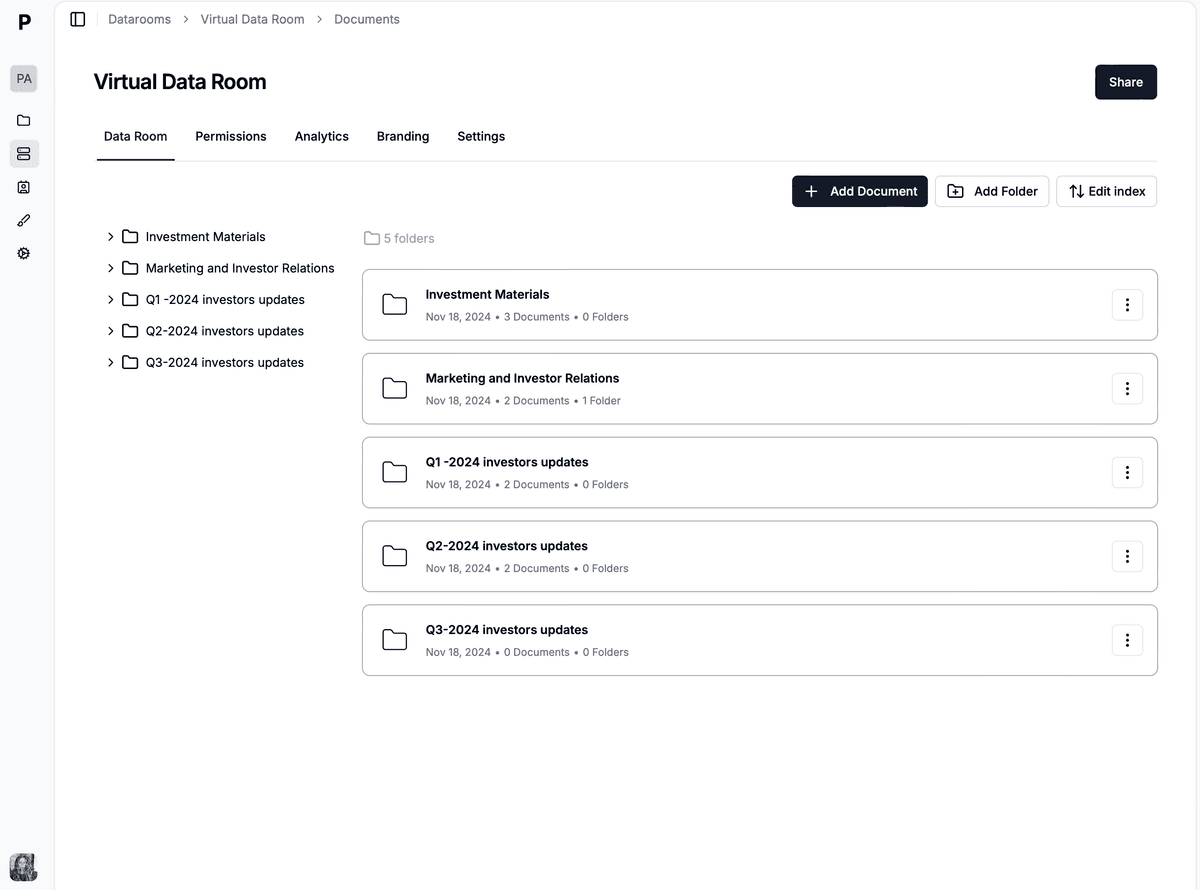
Die Vorlage ist zugleich der Bauplan für Ihren Datenraum. Jede Checklisten-Kategorie wird zu einem übergeordneten Ordner, jede Unterkategorie zu einem Unterordner und jeder einzelne Punkt zu einem hochzuladenden Dokument. Diese eins-zu-eins-Zuordnung ist der Grund, warum die nachfolgende Struktur übernommen werden sollte, auch wenn Sie die einzelnen Punkte individuell anpassen. Einen ausführlicheren Überblick über die Ordnergestaltung finden Sie in unserem Leitfaden zur Datenraum-Ordnerstruktur, und konkrete Beispiele dafür, wie Deals tatsächlich ablaufen, bietet unsere Aufschlüsselung der Due-Diligence-Beispiele.
Checkliste für die finanzielle Due Diligence
Die finanzielle Due Diligence steht am Anfang der meisten Prüfungen, da sie die Bewertung unmittelbar beeinflusst. Das Ziel des Käufers ist es, zu bestätigen, dass die ausgewiesenen Umsätze, Margen und Cashflows real, nachhaltig und frei von einmaligen Verzerrungen sind. Das bedeutet, geprüfte Abschlüsse mit den Management-Berichten abzugleichen, die Umsatzrealisierung zu verstehen und wiederkehrende Einnahmen von einmaligen Spitzen zu trennen. Bei jeder Transaktion von nennenswertem Umfang ist eine Quality-of-Earnings-Analyse (QoE) zu erwarten, die das EBITDA normalisiert, indem nicht wiederkehrende Posten und Eigentümer-Anpassungen herausgerechnet werden.
Der zweite Schwerpunkt liegt auf der Bilanz und allem, was außerhalb davon liegt. Schuldenübersichten, Covenants, bedingte Verbindlichkeiten und Transaktionen mit nahestehenden Personen verändern den tatsächlichen Kaufpreis, auch wenn sie in der Gesamtzahl nie auftauchen. Dem Working Capital wird besondere Aufmerksamkeit gewidmet, da der Zielwert in die Vereinbarung einverhandelt wird und direkt beeinflusst, wie viel Kapital beim Abschluss den Besitzer wechselt. Stellen Sie diese Dokumente in der Reihenfolge zusammen, in der ein Prüfer sie liest – beginnend mit den historischen Finanzdaten.
Top-10-Kunden nach Umsatz und Konzentrationsanalyse
Aufschlüsselung wiederkehrender vs. einmaliger Umsätze
Übersicht über abgegrenzte Umsätze
Kundenbindungs- und Abwanderungsraten
Fälligkeitsübersicht der Forderungen
Kosten, Rentabilität und Kennzahlen
Aufschlüsselung der Umsatzkosten (COGS)
Betriebsausgaben nach Kategorie und Abteilungslohnkosten
Investitionsausgaben (Capex): Verlauf und Prognose
EBITDA-Berechnung und Anpassungen (QoE)
Bruttomarge nach Produkt oder Dienstleistung
Unit Economics (CAC, LTV) und, für Startups, Burn Rate und Runway
Working-Capital-Bedarf
Schulden, Steuern und Prognosen
Schuldenplan (Darlehen, Kreditlinien, Leasingverträge) und Einhaltung von Kreditvereinbarungen
Bedingte und außerbilanzielle Verbindlichkeiten
Transaktionen mit nahestehenden Personen und Unternehmen
Steuererklärungen (letzte 3 Jahre) und Verlustvorträge
Latente Steueransprüche und -verbindlichkeiten
Finanzprognosen für 3 bis 5 Jahre mit dokumentierten Annahmen und Szenarioanalysen
Checkliste für die rechtliche Due Diligence
Die rechtliche Due Diligence bestätigt, dass der Verkäufer tatsächlich Eigentümer der zu verkaufenden Vermögenswerte ist und dass weder der Vertragsrahmen noch die Rechtsstreitigkeiten der Vergangenheit nach dem Abschluss zu Problemen führen. Den Ausgangspunkt bildet die gesellschaftsrechtliche Grundordnung: die Gründungsurkunde, die Satzung, die Protokolle von Vorstand und Aktionären sowie vor allem ein vollständiges und aktuelles Beteiligungsregister. Bei Venture- und Wachstumsdeals gehören unübersichtliche Beteiligungsunterlagen, nicht dokumentierte Optionsgewährungen oder fehlende IP-Übertragungen früher Gründer zu den häufigsten Gründen, warum sich ein Deal verzögert oder neu bewertet wird.
Anschließend richtet sich die Prüfung auf die Verträge, die das Geschäft tragen, sowie auf Verbindlichkeiten, die auf den Käufer übergehen könnten. Change-of-Control-Klauseln sind bei M&A-Transaktionen von erheblicher Bedeutung, da sie wichtigen Kunden oder Partnern ermöglichen können, das Vertragsverhältnis unmittelbar nach einem Eigentümerwechsel zu beenden. Geistiges Eigentum, Arbeitsverträge, behördliche Genehmigungen und laufende Rechtsstreitigkeiten werden jeweils gesondert geprüft. Für einen strukturierten Überblick über die Fragen, die Rechtsberater stellen werden, empfiehlt sich die Kombination dieses Abschnitts mit unserer Ressource zu Due-Diligence-Fragebögen.
Gesellschaft und Eigentümerstruktur
Gründungsurkunde, Satzung und Gesellschaftsvertrag
Protokolle der Vorstands- und Aktionärsversammlungen (letzte 2 Jahre)
Beteiligungsregister und vollständige Eigentumsstruktur
Aktienoptionsplan, Gewährungen und Aktionärsvereinbarungen
Verträge und Vereinbarungen
Kundenverträge (Top 10 plus Standardvorlagen)
Lieferanten-, Anbieter- und Partnerschaftsverträge
Lizenzvereinbarungen (eingehend und ausgehend) und SLAs
Verträge mit Change-of-Control-Klauseln
Geistiges Eigentum
Patentportfolio (erteilte und anhängige Patente)
Marken-, Urheber- und Domainregistrierungen
IP-Abtretungsvereinbarungen von Gründern und Mitarbeitenden
Inventar von Open-Source-Software und Richtlinien zum Schutz von Geschäftsgeheimnissen
Personal, Compliance und Rechtsstreitigkeiten
Verträge für Führungskräfte und Schlüsselmitarbeitende sowie Wettbewerbsverbote
Mitarbeiterliste mit Positionen und Vergütung sowie Leistungspläne
Branchenlizenzen, Genehmigungen und behördliche Einreichungen
Datenschutzrichtlinien (DSGVO, CCPA) und Compliance-Anforderungen zur Korruptionsbekämpfung (FCPA)
Laufende und abgeschlossene Rechtsstreitigkeiten (letzte 3 Jahre) sowie Versicherungsschadenshistorie
Versicherungsschutz: allgemeine Haftpflicht, D&O, E&O und Cyber
Checkliste für die kommerzielle Due Diligence
Die kommerzielle Due Diligence richtet den Blick nach außen statt nach innen. Während die finanzielle Due Diligence die bereits erzielten Zahlen des Unternehmens überprüft, testet die kommerzielle Due Diligence, ob diese Zahlen sich fortsetzen und steigern lassen. Prüfer schätzen den gesamten adressierbaren Markt ein, kartieren die Wettbewerbslandschaft und hinterfragen kritisch die Annahmen im Wachstumsplan. Die zentrale Frage lautet, ob das Unternehmen eine nachhaltige Position innehat oder lediglich eine vorübergehende Welle reitet, die einen Eigentümerwechsel nicht überstehen wird.
Kundennachweise stehen im Mittelpunkt dieses Arbeitsbereichs. Segmentierung, Akquisitionskanäle, Win-Loss-Analysen und Zufriedenheitswerte wie der NPS zeigen, wie das Unternehmen tatsächlich Aufträge gewinnt und Kunden bindet – nicht nur, wie es sich selbst im Pitch präsentiert. Bei Verkaufsprozessen ist fundiertes kommerzielles Due-Diligence-Material häufig der entscheidende Unterschied zwischen einem Vollpreisergebnis und einem reduzierten Abschluss, da es die Skepsis des Käufers durch Belege ersetzt. Die Abgrenzung zwischen finanzieller und kommerzieller Due Diligence ist ein häufiger Punkt der Verwirrung – unser Leitfaden zum M&A-Due-Diligence-Prozess erläutert, wie beide parallel ablaufen.
Markt und Wettbewerb
Größe des Gesamt- und bedienbaren Zielmarkts (TAM, SAM)
Marktwachstumsrate, Marktanteilsanalyse und Branchenberichte
Analyse direkter Wettbewerber und Positionierungskarte
Preis- und Funktionsvergleich sowie Markteintrittsbarrieren
Kunden und Vertrieb
Kundensegmentierung und -profile
Akquisitionskanäle und Konversionsraten der Vertriebspipeline
Kundenzufriedenheitswerte (NPS, CSAT) und Win-Loss-Analyse
Durchschnittliche Auftragsgröße, Länge des Verkaufszyklus und Teamproduktivität
Produkt und Wachstum
Produkt-Roadmap und Entwicklungszeitplan
Nachweise zur Produkt-Markt-Passung und Markenbekanntheitsmetriken
Preisstrategie und -historie
Strategischer Plan, Wachstumsinitiativen und Expansionsziele
Checkliste für die operative Due Diligence
Die operative Due Diligence untersucht, wie das Unternehmen im Tagesgeschäft tatsächlich funktioniert und wie gut es unter neuer Eigentümerschaft zusammenhalten wird. Der Prüfer analysiert das Organigramm, dokumentierte Prozesse, die Lieferkette sowie den physischen oder produktionsbezogenen Fußabdruck. Ein zentrales Anliegen ist das Risiko durch Schlüsselpersonen und die Fragilität von Prozessen: Ein Unternehmen, das auf wenigen undokumentierten Abläufen oder einem einzigen unersetzlichen Mitarbeiter basiert, ist schwieriger zu integrieren und risikoreicher zu besitzen.
Technologie und Personal runden das Bild ab. Auch für Nicht-Softwareunternehmen gehören IT-Infrastruktur, Cybersicherheitsstatus und Notfallwiederherstellungsbereitschaft mittlerweile zu den Standardprüfbereichen – denn ein Ausfall oder Sicherheitsvorfall nach dem Abschluss geht zulasten des Käufers. Die Bewertung von Team und Unternehmenskultur, einschließlich des Bindungsrisikos bei Schlüsselmitarbeitern und etwaiger Nachfolgelücken, entscheidet häufig darüber, ob der in der Kalkulation modellierte Wert die Übergangsphase tatsächlich übersteht.
Betrieb und Prozesse
Organigramm und wichtige Prozessdokumentation
Standardarbeitsanweisungen (SOPs) und Qualitätskontrollprozesse
Lieferkettenkarte und Lieferantenliste
Mietverträge für Einrichtungen, Standorte und Produktionskapazität
Technologie und Systeme
IT-Infrastrukturdiagramm und SaaS-Abonnements
Richtlinien zur Cybersicherheit und Prüfergebnisse
Notfallwiederherstellungs- und Geschäftskontinuitätspläne
Datensicherungsverfahren und Systemintegrationsübersicht
Team und Unternehmenskultur
Bindungsrisiken bei Schlüsselmitarbeitern und Nachfolgeplanung
Hintergründe des Managementteams und Bewertung der Unternehmenskultur
Mitarbeiterfluktuation und Vergütungs-Benchmarking
Schulungs- und Entwicklungsprogramme
Checkliste für technologische Due Diligence (SaaS und Tech)
Für Software- und Technologieunternehmen als Akquisitionsziele findet neben den finanziellen und rechtlichen Workstreams eine dedizierte technische Prüfung statt. Die technologische Due Diligence bewertet, ob das Produkt zukunftsfähig ist: die Architektur, den Zustand der Codebasis, aufgelaufene technische Schulden und wie gut das System unter Last skaliert. Ein moderner, gut dokumentierter Stack stützt die Bewertung, während erhebliche technische Schulden oder ein fragiles Monolith zum Verhandlungshebel für den Käufer werden.
Sicherheit und Compliance haben hier besonders großes Gewicht – insbesondere bei allem, was regulierte oder Kundendaten verarbeitet. Ein aktueller SOC 2 Type II-Bericht, kürzlich durchgeführte Penetrationstests und saubere Schwachstellenscans signalisieren Reife und verkürzen die Prüfung. Das Team und der Lieferprozess – also wie das Unternehmen Software ausliefert, testet und sich von Vorfällen erholt – zeigt dem Käufer, ob die Roadmap glaubwürdig ist. Wenn Sie einen technischen Datenraum zusammenstellen, finden Sie in unserer Datenraum-Checkliste für 2026 eine detailliertere Übersicht der erforderlichen Dokumente.
Produkt und Architektur
Systemarchitekturdiagramm und Dokumentation des Technologie-Stacks
API-Dokumentation sowie Inventar der Drittanbieter-Abhängigkeiten und Lizenzen
Codebase-Review und Analyse technischer Schulden
Skalierbarkeitsbeurteilung und Performance-Benchmarks (Verfügbarkeit, Latenz)
Sicherheit und Compliance
SOC 2 Typ II-Bericht und Ergebnisse von Penetrationstests
Berichte zu Schwachstellen-Scans und Sicherheitsvorfallshistorie
Struktur des Entwicklungsteams und CI/CD-Pipeline-Setup
Code-Repository, Versionskontrolle sowie Test- und QA-Prozesse
Cloud-Infrastrukturkosten (AWS, GCP, Azure) und Kostenoptimierungspotenziale
Produktkennzahlen: MAU, DAU, Feature-Adoption und Support-Ticket-Volumen
So verwenden Sie diese Vorlage
Eine Vorlage erfüllt ihren Zweck erst dann, wenn Sie sie auf den jeweiligen Deal zuschneiden. Nicht jeder Punkt ist auf jede Transaktion anwendbar, und eine irrelevante Checkliste bei einem kleinen Deal aufzuzwingen erzeugt Mehraufwand, der alle verlangsamt. Die vier folgenden Schritte verwandeln die obige statische Liste in einen lebendigen Workflow: anpassen, in einen Datenraum laden, Verantwortlichkeiten zuweisen und den Fortschritt bis zum Abschluss verfolgen.
Die wichtigste frühe Entscheidung betrifft den Umfang. Eine SaaS-Akquisition erfordert eine tiefgehende technische Due Diligence, während ein Dienstleistungsunternehmen diesen Bereich möglicherweise vollständig überspringen und stärker auf Kundenverträge und personenbezogene Risiken setzen kann. Passen Sie die Tiefe der Prüfung an die Transaktionsgröße an. Sobald Sie die Liste bereinigt und ergänzt haben, dreht sich der restliche Prozess um Organisation und Verantwortlichkeit statt um bloßen Aufwand.
1. Anpassen an Ihren Deal. Entfernen Sie irrelevante Abschnitte, fügen Sie branchenspezifische Punkte hinzu und passen Sie den Detailgrad entsprechend der Dealgröße an. Eine Akquisition im Wert von 500.000 Dollar sollte nicht dieselbe Last von 150 Prüfpunkten tragen wie ein Buyout für 50 Millionen Dollar; konzentrieren Sie sich zunächst auf die finanzielle, rechtliche und kundenbezogene Due Diligence.
2. In einem virtuellen Datenraum organisieren. Erstellen Sie eine Ordnerstruktur, die die Checklisten-Kategorien widerspiegelt, damit Prüfer Dokumente dort finden, wo sie diese erwarten:
/01 - Financial Due Diligence
/02 - Legal Due Diligence
/03 - Commercial Due Diligence
/04 - Operational Due Diligence
/05 - Technology Due Diligence (if applicable)
3. Verantwortlichkeiten zuweisen. Verteilen Sie die Checkliste auf das Team, damit kein Punkt unbeaufsichtigt bleibt. Finance übernimmt die finanzielle Due Diligence, die Rechtsabteilung ist für Rechtliches und Compliance zuständig, Operations oder der CEO verantwortet den kommerziellen und operativen Bereich, und der CTO oder technische Leiter übernimmt die Technologieprüfung bei Software-Deals.
4. Fortschritt verfolgen. Verwenden Sie die Kontrollkästchen, um die Dokumentensammlung zu verfolgen, und halten Sie regelmäßige kurze Standups ab, um Hindernisse frühzeitig zu erkennen. Regelmäßige Check-ins sind das, was den Last-Minute-Stress verhindert, der ansonsten gesunde Deals zum Scheitern bringt.
Praxisbeispiel: So führte Quillstream Analytics sein Template durch
Quillstream Analytics, ein hypothetisches Series-B-SaaS-Unternehmen im Bereich Revenue Intelligence, stimmte einer Akquisition durch einen größeren Datenplatform-Käufer für 42 Millionen Dollar zu. Anstatt auf die Anforderungsliste des Käufers zu warten, übernahm der CFO dieses Template drei Wochen vor der Unterzeichnung des Letter of Intent in einen gemeinsamen Tracker und führte es als Vendor-Due-Diligence-Übung durch. Sie kürzte die rund 150 Punkte auf die 110, die für ein Softwareunternehmen relevant waren, strich die Zeilen zu Fertigung und Produktionskapazität und ergänzte ein Inventar der Datenverarbeitungsverträge für die Unternehmenskunden des Unternehmens.
Jeder der fünf Workstreams erhielt einen Verantwortlichen. Der Finance Lead stellte drei Jahre geprüfte Abschlüsse sowie eine von der Geschäftsführung erstellte Quality-of-Earnings-Zusammenfassung zusammen, der General Counsel stimmte die Cap Table ab und trieb zwei ausstehende Gründer-IP-Abtretungen aus den frühen Tagen des Unternehmens ein, und der VP of Engineering stellte den SOC-2-Typ-II-Bericht sowie ein offenes Technical-Debt-Memo zusammen. Alles landete in einem virtuellen Datenraum, dessen Ordner die Checklistenkategorien exakt widerspiegelten.
Als die Berater des Käufers den Zugang öffneten, stellten sie fest, dass 94 Prozent ihrer Standardanforderungsliste bereits vorhanden und indexiert waren. Die beiden offenen Punkte – die IP-Abtretungen des Gründers – waren in einem Begleitschreiben mit einem Abhilfedatum vermerkt, anstatt später als Überraschung entdeckt zu werden. Die Due Diligence, die der Käufer auf 75 Tage angesetzt hatte, wurde in 48 Tagen abgeschlossen. Die Vorbereitung änderte nichts an den Grundlagen des Unternehmens, beseitigte jedoch die Reibungspunkte und Informationslücken, die typischerweise zu Preisverhandlungen einladen, und Quillstream hielt seine Bewertung bis zur Unterzeichnung aufrecht.
Wie Papermark die Due Diligence optimiert
Sobald Ihre Vorlage erstellt ist, verlagert sich der Engpass vom Sammeln der Unterlagen hin zur sicheren Weitergabe. E-Mail-Threads und gemeinsam genutzte Dropbox-Ordner waren nie für eine Prüfung konzipiert, bei der ein Dutzend Berater abgestuften Zugriff auf Hunderte vertraulicher Dokumente benötigen. Ein speziell entwickelter virtueller Datenraum schließt diese Lücke, und Papermark lässt sich nahtlos auf die oben beschriebene Fünf-Workstream-Struktur anwenden: Erstellen Sie einen übergeordneten Ordner pro Checklisten-Kategorie, laden Sie jeden Punkt hoch, und Sie haben einen prüfbereiten Deal-Room.
Die Zugriffskontrollen sind es, die eine sichere Öffnung ermöglichen. Granulare Berechtigungen lassen Sie entscheiden, welche Prüfergruppe welche Ordner einsehen kann – so erreichen die Finanzberater den Ordner für die finanzielle Due Diligence, während die Rechtsberater den rechtlichen Bereich bearbeiten, ohne dass eine Gruppe den Arbeitsbereich der anderen sieht. Dynamische Wasserzeichen stempeln die E-Mail-Adresse jedes Betrachters auf jede Seite, um Datenlecks zu verhindern, und eine NDA-Abfrage erfordert die Zustimmung, bevor ein Dokument geöffnet wird. Besuchergruppen organisieren die Prüfer nach Funktion und spiegeln die in Schritt drei zugewiesenen Verantwortlichen für Finanzen, Recht und Technologie wider.
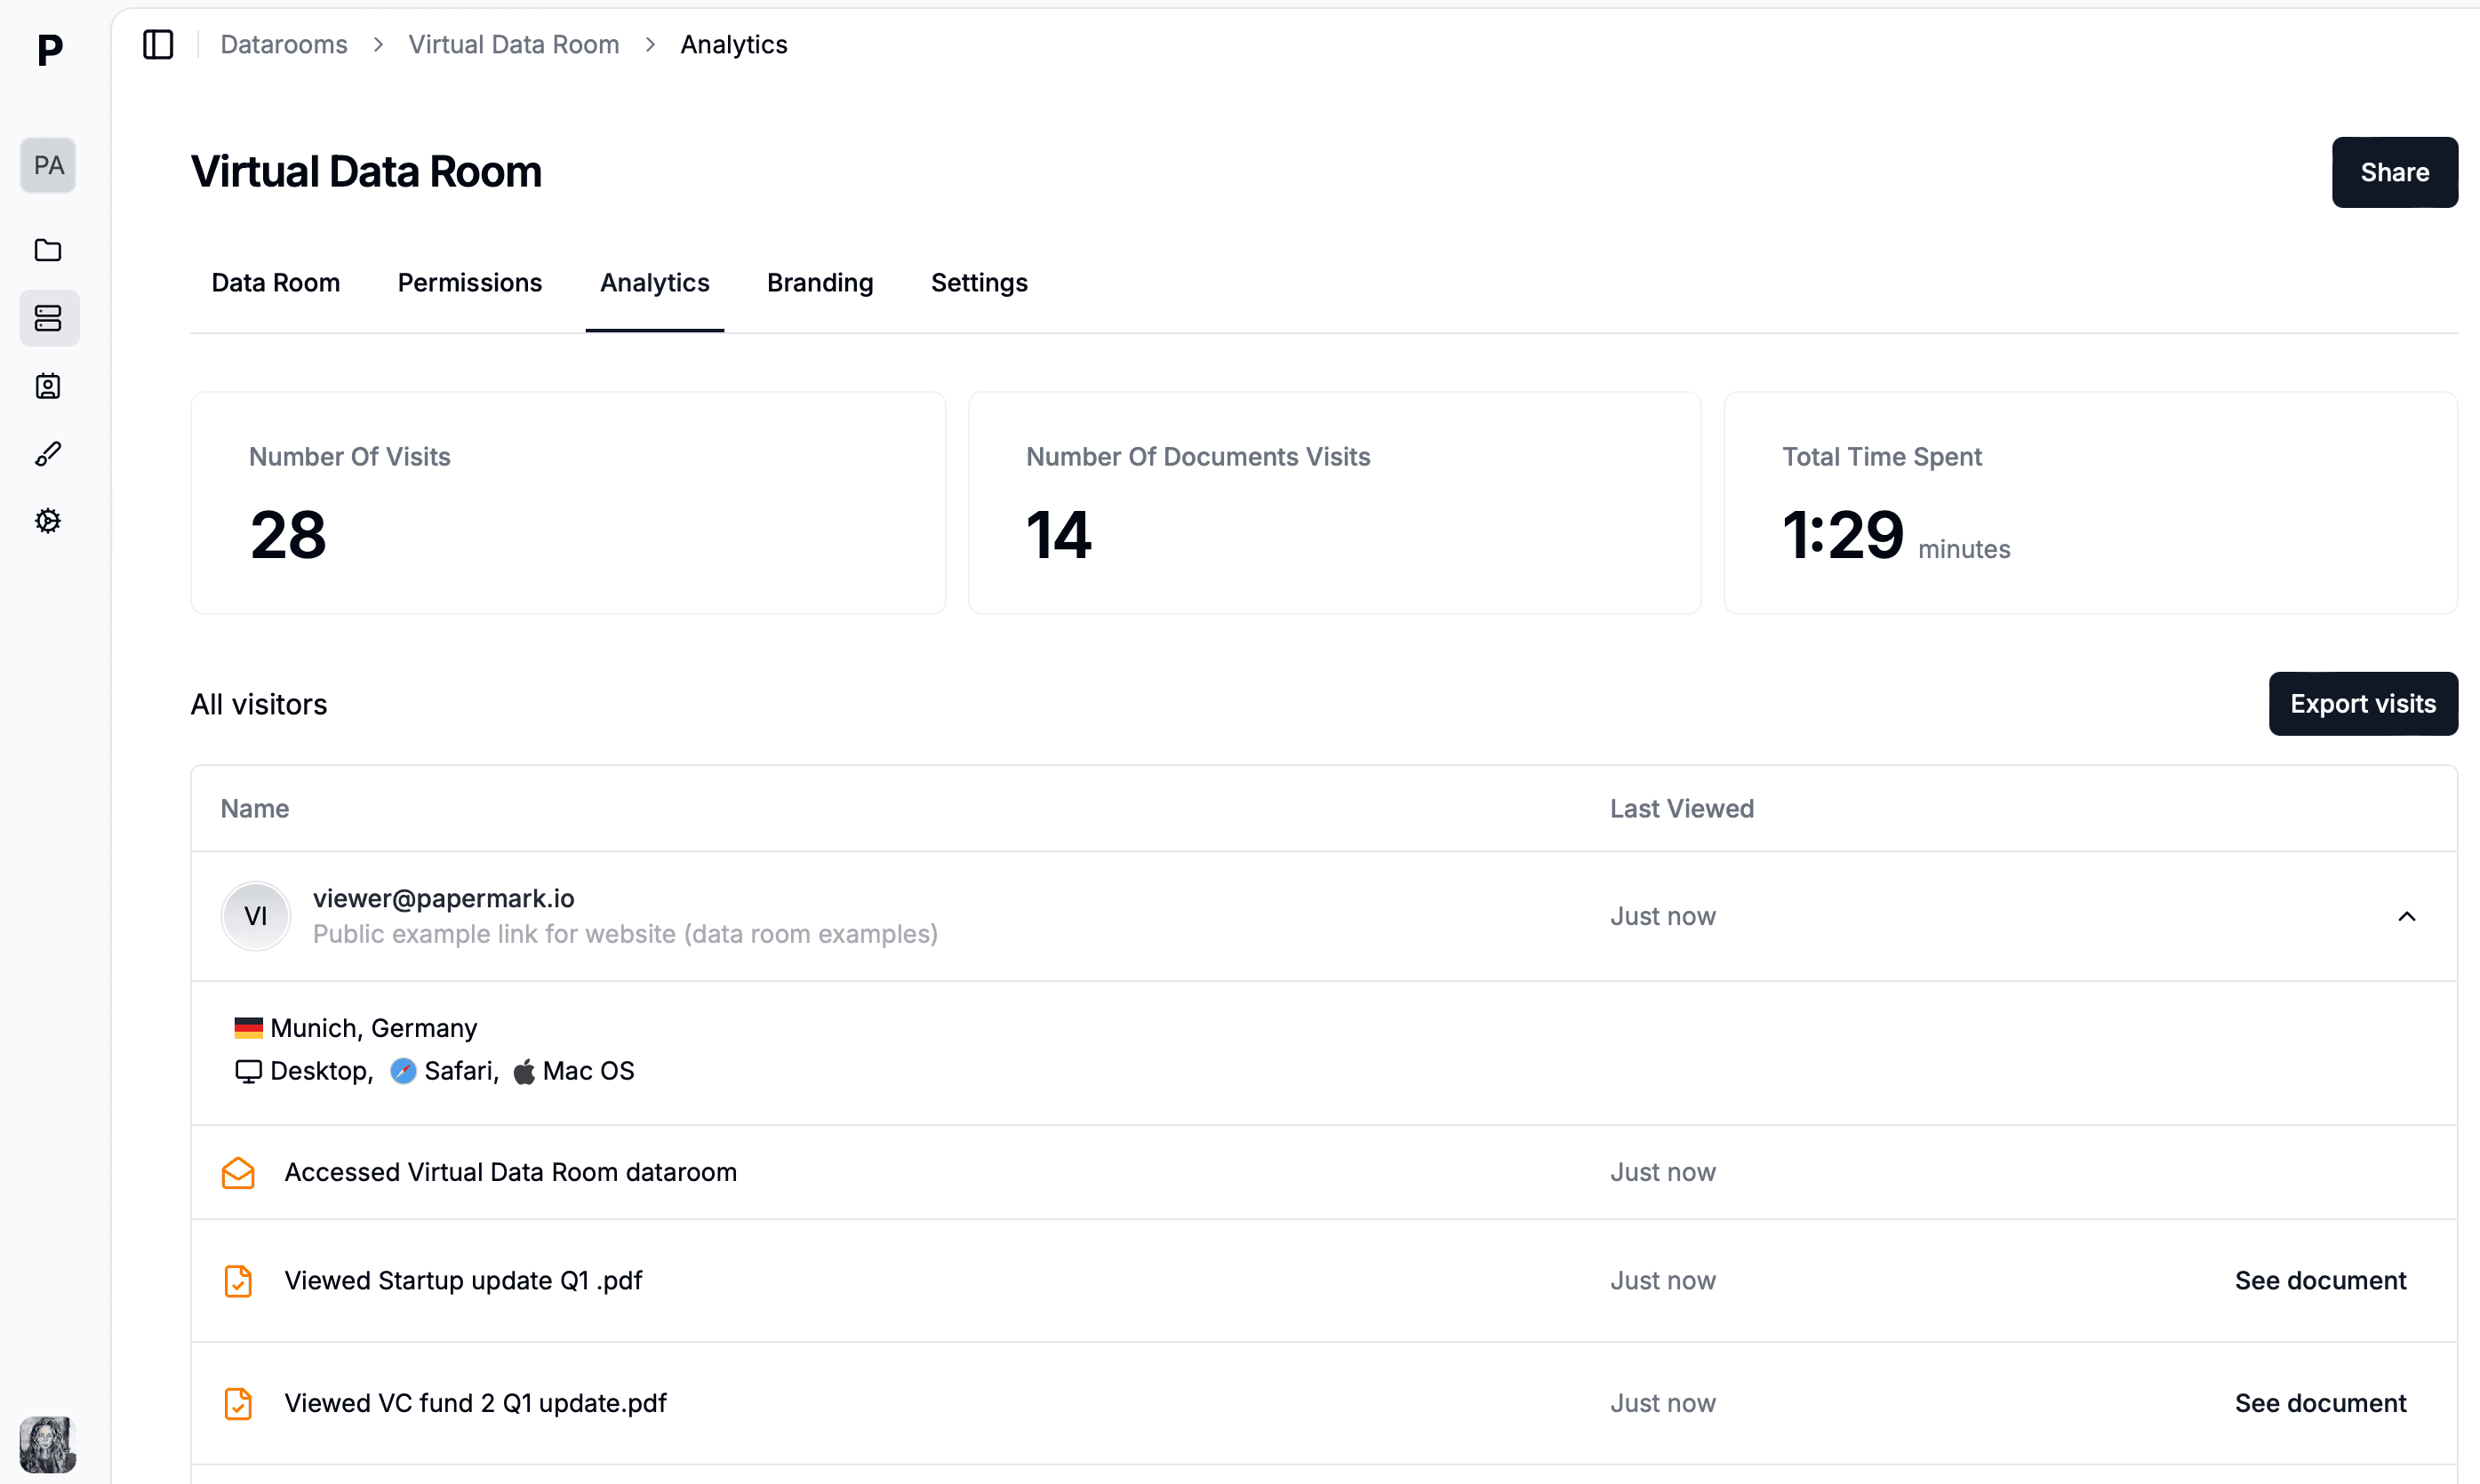
Die seitenweise Analyse und die Volltextsuche von Papermark verwandeln den Datenraum in eine Informationsquelle statt eines passiven Repositorys. Sie können genau sehen, welche Dokumente jeder Käufer geöffnet hat, wie lange er sich mit dem Schuldenplan oder den Kundenverträgen beschäftigt hat und wo sich das Interesse konzentriert – ein echter Hinweis darauf, wohin sich die Verhandlung entwickelt. Ein vollständiges Audit-Trail zeichnet jeden Aufruf zur Compliance auf, und die SOC-2-Typ-II-Zertifizierung sowie benutzerdefinierte Domains sorgen dafür, dass die Erfahrung sicher und markenkonform bleibt. Der Data-Rooms-Plan beginnt bei 99 € pro Monat – ein Bruchteil der Preise herkömmlicher VDR-Anbieter; unsere Aufschlüsselung der Kosten für virtuelle Datenräume vergleicht die Optionen.
Organisieren Sie jede Kategorie der Due-Diligence-Checkliste in einem sicheren Papermark-Datenraum mit granularen Berechtigungen und seitenweiser Analyse.
Die Alternative für Dokumentenversionskontrolle
Keine Kreditkarte erforderlich
Seitenweise Analyse
E-Mail-Verifizierung erforderlich
Passwort zum Ansehen erforderlich
Bestimmte Betrachter zulassen/blockieren
Wasserzeichen anwenden
NDA zum Ansehen erforderlich
Benutzerdefinierte Willkommensnachricht
Wichtigste Erkenntnisse
Mit einer Vorlage statt einer leeren Seite zu beginnen, ist die größte Zeitersparnis bei jedem Deal – aber die Vorlage funktioniert nur, wenn Sie sie als lebendiges Dokument behandeln. Passen Sie sie an die Transaktion an, richten Sie Ihre Datenraumstruktur ein, bevor Sie mit der Sammlung beginnen, und weisen Sie jedem Abschnitt einen klaren Verantwortlichen zu, damit nichts verloren geht. Verfolgen Sie den Fortschritt transparent, und setzen Sie auf einen zweckgebauten Datenraum statt auf E-Mails, sobald das Volumen sensibler Dokumente wächst. Verkäufer, die frühzeitig vorbereiten und sicher teilen, schließen Deals konsequent schneller ab und verteidigen die Bewertung besser als jene, die auf jede Käuferanfrage erst reagieren, wenn sie eintrifft.