BlogData RoomsChecklist Data Room 2026 : 40 Documents Essentiels (M&A, Levée de Fonds, Due Diligence)
Checklist Data Room 2026 : 40 Documents Essentiels (M&A, Levée de Fonds, Due Diligence)
·15 min de lecture
Marc Seitz
Une liste de contrôle pour une data room en 2026 doit couvrir 40 documents essentiels répartis dans les catégories suivantes : gouvernance d'entreprise, finance, juridique, RH, propriété intellectuelle et fiscalité, adaptée et organisée par étapes selon le type d'opération. Ce qui distingue une data room qui conclut une transaction de celle qui la bloque, ce n'est pas le nombre de fichiers — c'est de s'assurer que les bons fichiers sont visibles par la bonne partie au bon moment.
Récapitulatif rapide
Une liste de contrôle pour une data room est l'ensemble des documents que vous téléversez dans une data room virtuelle avant d'accorder l'accès à un acheteur, un investisseur ou un auditeur.
Le socle de base comprend 40 documents répartis en six catégories : gouvernance d'entreprise (8), finances (10), juridique et contrats (8), RH (5), propriété intellectuelle et technologie (5), et fiscalité et réglementation (4).
Les data rooms côté vendeur en M&A contiennent généralement 500 à 5 000 fichiers ; une data room pour une levée de fonds en Série A en contient habituellement 50 à 200.
Un processus de cession de marché intermédiaire représente environ 400 à 500 documents sur quatre à six mois, servant trois équipes distinctes côté acquéreur (juridique, fiscale, commerciale) composées chacune de trois à cinq personnes.
Les documents doivent être communiqués par étapes, et non tous en même temps : les teasers et synthèses avant la signature de la NDA, les contrats détaillés et les données financières uniquement aux soumissionnaires présélectionnés.
Les quatre documents que les acheteurs ouvrent en premier sont presque toujours le modèle financier, le tableau de capitalisation, les principaux contrats clients et le récapitulatif des litiges.
L'absence de contrats de cession de propriété intellectuelle de la part des fondateurs est le manquement le plus fréquent qui retarde les transactions lors de la due diligence des startups.
Les data rooms à tarif fixe vont de 99 €/mois (Papermark) à environ 625 $/mois (Firmex) ; les prestataires entreprise à la page facturent entre 4 000 et 25 000 $/an et plus.
Ce qu'est réellement une liste de contrôle de data room
Une liste de contrôle de data room est un inventaire de fichiers, non une description d'un processus. Cette distinction est plus importante qu'il n'y paraît, car les deux sont constamment confondus et cette confusion engendre des rooms incomplètes. Une liste de contrôle de due diligence couvre l'ensemble de l'investigation — entretiens avec la direction, visites de sites, périmètre de la qualité des bénéfices, appels de référence avec les clients. Une liste de contrôle de data room ne couvre que les documents qui se trouvent dans la salle de données virtuelle et peuvent être consultés en votre absence.
Le test pratique consiste à déterminer si un document peut répondre à une question en votre absence. Le conseiller fiscal d'un acheteur qui examine vos déclarations de TVA à 23h un dimanche doit pouvoir parvenir à une conclusion sans vous envoyer un e-mail. Tout fichier qui échoue à ce test doit soit être accompagné d'un contexte explicatif téléchargé en parallèle, soit figurer dans une présentation destinée à la direction plutôt que dans la room.
La deuxième chose qu'une liste de contrôle accomplit est de mettre en évidence les lacunes tôt, pendant qu'elles sont encore faciles à corriger. Les fondateurs découvrent régulièrement durant la due diligence qu'un prestataire ayant contribué de manière significative au code lors de la première année n'a jamais signé de cession de propriété intellectuelle, ou que les approbations du conseil d'administration pour deux attributions d'options n'ont jamais été formellement exécutées. Découvertes lors de la première semaine de préparation, ces situations sont de nature administrative. Découvertes lors de la sixième semaine d'une période d'exclusivité, elles deviennent des ajustements de prix ou des séquestres d'indemnisation.
Les catégories, et pourquoi chacune existe
Les six catégories ci-dessous ne sont pas arbitraires — elles correspondent aux six flux de travail qu'un acheteur mettra réellement en place.
Catégorie
Documents
Qui le lit
Priorité
Gouvernance d'entreprise
8
Conseil juridique de l'opération
Haute
Financier
10
Équipe QoE / finance
Haute
Juridique & contrats
8
Conseil juridique, équipe commerciale
Haute
RH & équipe
5
Due diligence RH, responsable intégration
Moyenne
PI & technologie
5
Due diligence technique
Moyenne
Fiscalité & réglementation
4
Conseiller fiscal
Haute
La liste de contrôle complète de la data room : 40 documents
La liste ci-dessous regroupe ce que les acheteurs et les investisseurs demandent pour la plupart des types de transactions. Toutes les data rooms n'ont pas besoin de chaque élément — une levée de fonds en amorçage n'aura pas d'états financiers audités et ne doit pas faire semblant d'en avoir — mais un document réellement absent doit être signalé comme tel plutôt qu'omis silencieusement. Un dossier vide intitulé « Litiges — aucun à ce jour » répond à la question. Un dossier manquant la soulève.
Parcourez cette liste en mode préparation avant que quiconque n'ait accès, et traitez la colonne Priorité comme ordre de traitement : les éléments Haute priorité sont ceux dont l'absence bloque les transactions.
Catégorie
Document
Priorité
Acte de constitution / statuts de la société
Table de capitalisation (totalement diluée)
Accord de droits des actionnaires / investisseurs
Procès-verbaux du conseil (24 derniers mois)
Organigramme des filiales
Liste des dirigeants et administrateurs
Documents de financement antérieurs (SAFEs, billets)
Plan de stock-options / ESOP
États financiers audités (3 ans)
Comptes de gestion (cumul annuel)
Modèle financier / projections
Chiffre d'affaires par client / export cohorte
Tableau de la dette et clauses restrictives
Relevés bancaires (12 mois)
Vieillissement des comptes clients / fournisseurs
Budget vs réalisé
Export du tableau de bord KPI
Analyse du besoin en fonds de roulement
Contrats clients significatifs (top 10)
Contrats fournisseurs significatifs
Résumé des litiges
Accords de cession de PI (fondateurs)
Liste des dépôts de marques / brevets
Politique de confidentialité et DPA
Polices d'assurance
Modèle de NDA utilisé dans le processus
Organigramme
Contrats de travail des personnes clés
Contrats de prestataires
Récapitulatif des avantages sociaux
Manuel de conformité RH
Présentation de l'architecture produit
Rapport d'audit SOC 2 ou de sécurité
Inventaire des licences open source
Résumé du test d'intrusion (si disponible)
Note de propriété du code source / PI
Déclarations fiscales (3 ans)
Documentation sur les prix de transfert
Déclarations de taxe de vente / TVA
Documentation du crédit R&D
La checklist sell-side en M&A et la diffusion par étapes
Le M&A sell-side, c'est là que les checklists s'allongent et que la diffusion par étapes cesse d'être facultative. Un processus compétitif peut impliquer cinq ou six acquéreurs potentiels, dont la plupart n'achèteront pas votre entreprise. Chacun d'eux aura vu tout ce que vous leur aurez soumis, et plusieurs d'entre eux sont vos concurrents. Communiquer l'intégralité de vos contrats clients à toutes les parties dès le premier jour, c'est transformer un processus de cession raté en une opération de renseignement concurrentiel financée par vos soins.
La réponse standard est une data room en trois étapes. L'étape 1 contient les informations que toute partie présélectionnée peut consulter après signature d'un NDA — le CIM, les synthèses financières, le cap table, l'organigramme, et une liste anonymisée des principaux contrats classés par chiffre d'affaires plutôt que par nom. L'étape 2 s'ouvre dès lors qu'une partie a soumis une offre indicative et a été présélectionnée ; elle comprend les PDFs complets des contrats, les états financiers audités, les dossiers de contentieux et le portefeuille de propriété intellectuelle. L'étape 3 est confirmatoire, généralement en période d'exclusivité, et regroupe les présentations du management, le journal de Q&A en direct et les annexes de déclaration finales.
La diffusion par étapes vous offre également un levier de négociation. Le moment où un acquéreur demande l'accès à l'étape 2 est un signal d'intention sérieuse, et la rapidité avec laquelle il parcourt les documents une fois l'accès accordé en dit plus long sur sa conviction que sa lettre d'offre indicative.
Étape
Communiqué à
Documents
Étape 1
Toute partie présélectionnée ayant signé un NDA
CIM, synthèse P&L sur 3 ans, cap table, organigramme, liste anonymisée des principaux contrats
Étape 2
Acquéreurs présélectionnés après offre indicative
PDFs complets des contrats, états financiers audités, dossiers de contentieux, portefeuille PI
Étape 3
Exclusivité / confirmatoire
Présentations du management, journal de Q&A, annexes de déclaration finales
La checklist de levée de fonds, de l'amorçage à la Série C
Les fondateurs ont systématiquement tendance à surcharger leurs data rooms de levée de fonds. Un investisseur en seed qui signe un chèque de 500 000 $ ne va pas lire votre manuel de conformité RH, et une data room encombrée de documents accessoires rend les plus importants plus difficiles à trouver. La checklist s'adapte au tour de table, et aux premiers stades, le bon réflexe est une soustraction impitoyable.
En pré-amorçage et en amorçage, la data room se résume essentiellement à cinq documents : le pitch deck, le modèle financier, la table de capitalisation, le pacte fondateurs et un NDA mutuel. La Série A ajoute la preuve que le business est réel — des contrats clients signés, un plan de recrutement, les cessions de propriété intellectuelle de tous ceux qui ont écrit du code, et douze mois de métriques. La Série B et au-delà, c'est là que la due diligence commence à ressembler à une fusion-acquisition : états financiers audités, rétention par cohorte, procès-verbaux du conseil d'administration et détail complet du plan d'actions (ESOP).
Un document mérite une attention particulière à chaque étape. Les accords de cession de propriété intellectuelle des fondateurs et des premiers prestataires sont la lacune la plus fréquente dans la due diligence des startups, et la plus coûteuse à corriger tardivement, car la personne dont vous avez maintenant besoin de la signature est peut-être partie en mauvais termes il y a trois ans.
Tour
Documents minimum
Pré-amorçage / Amorçage
Pitch deck, modèle financier, cap table, pacte fondateurs, MNDA
Série A
Ce qui précède + contrats clients, plan de recrutement, cessions de PI, métriques 12 mois
Série B+
États financiers audités, rétention par cohorte, procès-verbaux du CA, détail ESOP
Ce que les acquéreurs ouvrent réellement : un scénario concret
Prenons l'exemple de Meridian Logistics, un courtier en transport de marchandises fictif mais représentatif, réalisant un chiffre d'affaires de 14 M€ et engagé dans un processus de cession avec trois acquéreurs potentiels. La data room contient 480 documents répartis en six catégories, organisés en trois niveaux d'accès, et le processus s'étend sur cinq mois, du teaser jusqu'au closing.
Au cours des deux premières semaines, les trois acquéreurs adoptent un comportement quasi identique. Chacun ouvre le mémorandum d'information, passe huit à douze minutes sur le compte de résultat synthétique, jette un coup d'œil à l'organigramme, puis se déconnecte. Rien ne les distingue. Le conseil du vendeur, qui suit les analytics page par page plutôt que d'attendre des e-mails, observe les premières divergences dès la troisième semaine.
L'acquéreur A revient et passe quarante minutes à examiner le modèle financier, puis ouvre le tableau d'amortissement de la dette deux fois en deux jours consécutifs, avant de télécharger le détail des créances clients par ancienneté. L'acquéreur B ouvre les dix principaux contrats clients l'un après l'autre et s'attarde sur le plus important — un contrat de trois ans avec un client représentant 22 % du chiffre d'affaires — pendant dix-neuf minutes. L'acquéreur C ne s'est pas reconnecté depuis la première semaine.
Dès la quatrième semaine, le conseil anticipe le contenu des lettres d'intention avant même leur réception. L'acquéreur A construit un modèle leveragé et sera sensible au besoin en fonds de roulement. L'acquéreur B a identifié le risque de concentration client et en tiendra compte dans sa valorisation. L'acquéreur C est hors course, quoi qu'en disent ses e-mails.
Ces informations ont changé le cours du processus. Le vendeur a téléversé de manière préventive une analyse de fidélisation client démontrant que le compte à 22 % avait renouvelé son contrat deux fois et procédé à une extension, répondant ainsi à la préoccupation de l'acquéreur B avant qu'elle ne se traduise par une réduction de prix. Meridian a finalisé la transaction à 6,1x l'EBITDA, contre une fourchette initiale de 5,4 à 5,9x. Ce ne sont pas les documents qui ont conclu l'opération ; c'est la connaissance des documents qui étaient réellement consultés.
Listes de contrôle de diligence spécialisées
La liste principale ci-dessus est délibérément générale. Les transactions ayant un caractère spécifique - un portefeuille immobilier, une entité réglementée, une intégration fournisseur - nécessitent une liste spécialisée en complément, qui est gérée séparément.
La plupart des défaillances de data room sont d'ordre organisationnel plutôt qu'informationnel - les documents existent, mais la room les rend difficiles à fiabiliser.
L'incohérence des nommages est le problème le plus silencieux. Un dossier contenant Contract_v3_FINAL.pdf, contract final signed.pdf et Contract-2024-updated.pdf oblige le conseil de l'acquéreur à ouvrir les trois pour déterminer lequel fait foi. Répétez cela sur quarante contrats et vous aurez ajouté une semaine à la diligence juridique tout en semant le doute sur le sérieux de la gestion de l'entreprise.
La dérive de version entre le modèle et la room est encore plus problématique. Si le modèle financier dans la room affiche un chiffre d'affaires du T3 différent de celui des comptes de gestion situés deux dossiers plus loin, tous les chiffres de la room deviennent suspects et l'acquéreur commence à recalculer les données depuis les sources. Réconciliez les données avant d'ouvrir l'accès, pas après qu'une question ait été posée.
La troisième erreur consiste à téléverser sans organisation préalable - déverser les 480 fichiers dans une structure à plat et accorder le même lien à tout le monde. Au-delà de l'exposition en termes de confidentialité, cela vous prive de la capacité à lire les intentions à travers les comportements, puisque tout le monde a tout vu et qu'aucune demande ne révèle quoi que ce soit.
Utilisation de la checklist dans Papermark
La checklist ci-dessus n'est utile qu'à la hauteur de la data room dans laquelle vous la chargez, et les exigences qu'elle génère sont précises : publication par étapes, accès par partie, preuve de qui a lu quoi, et un historique défendable après la clôture.
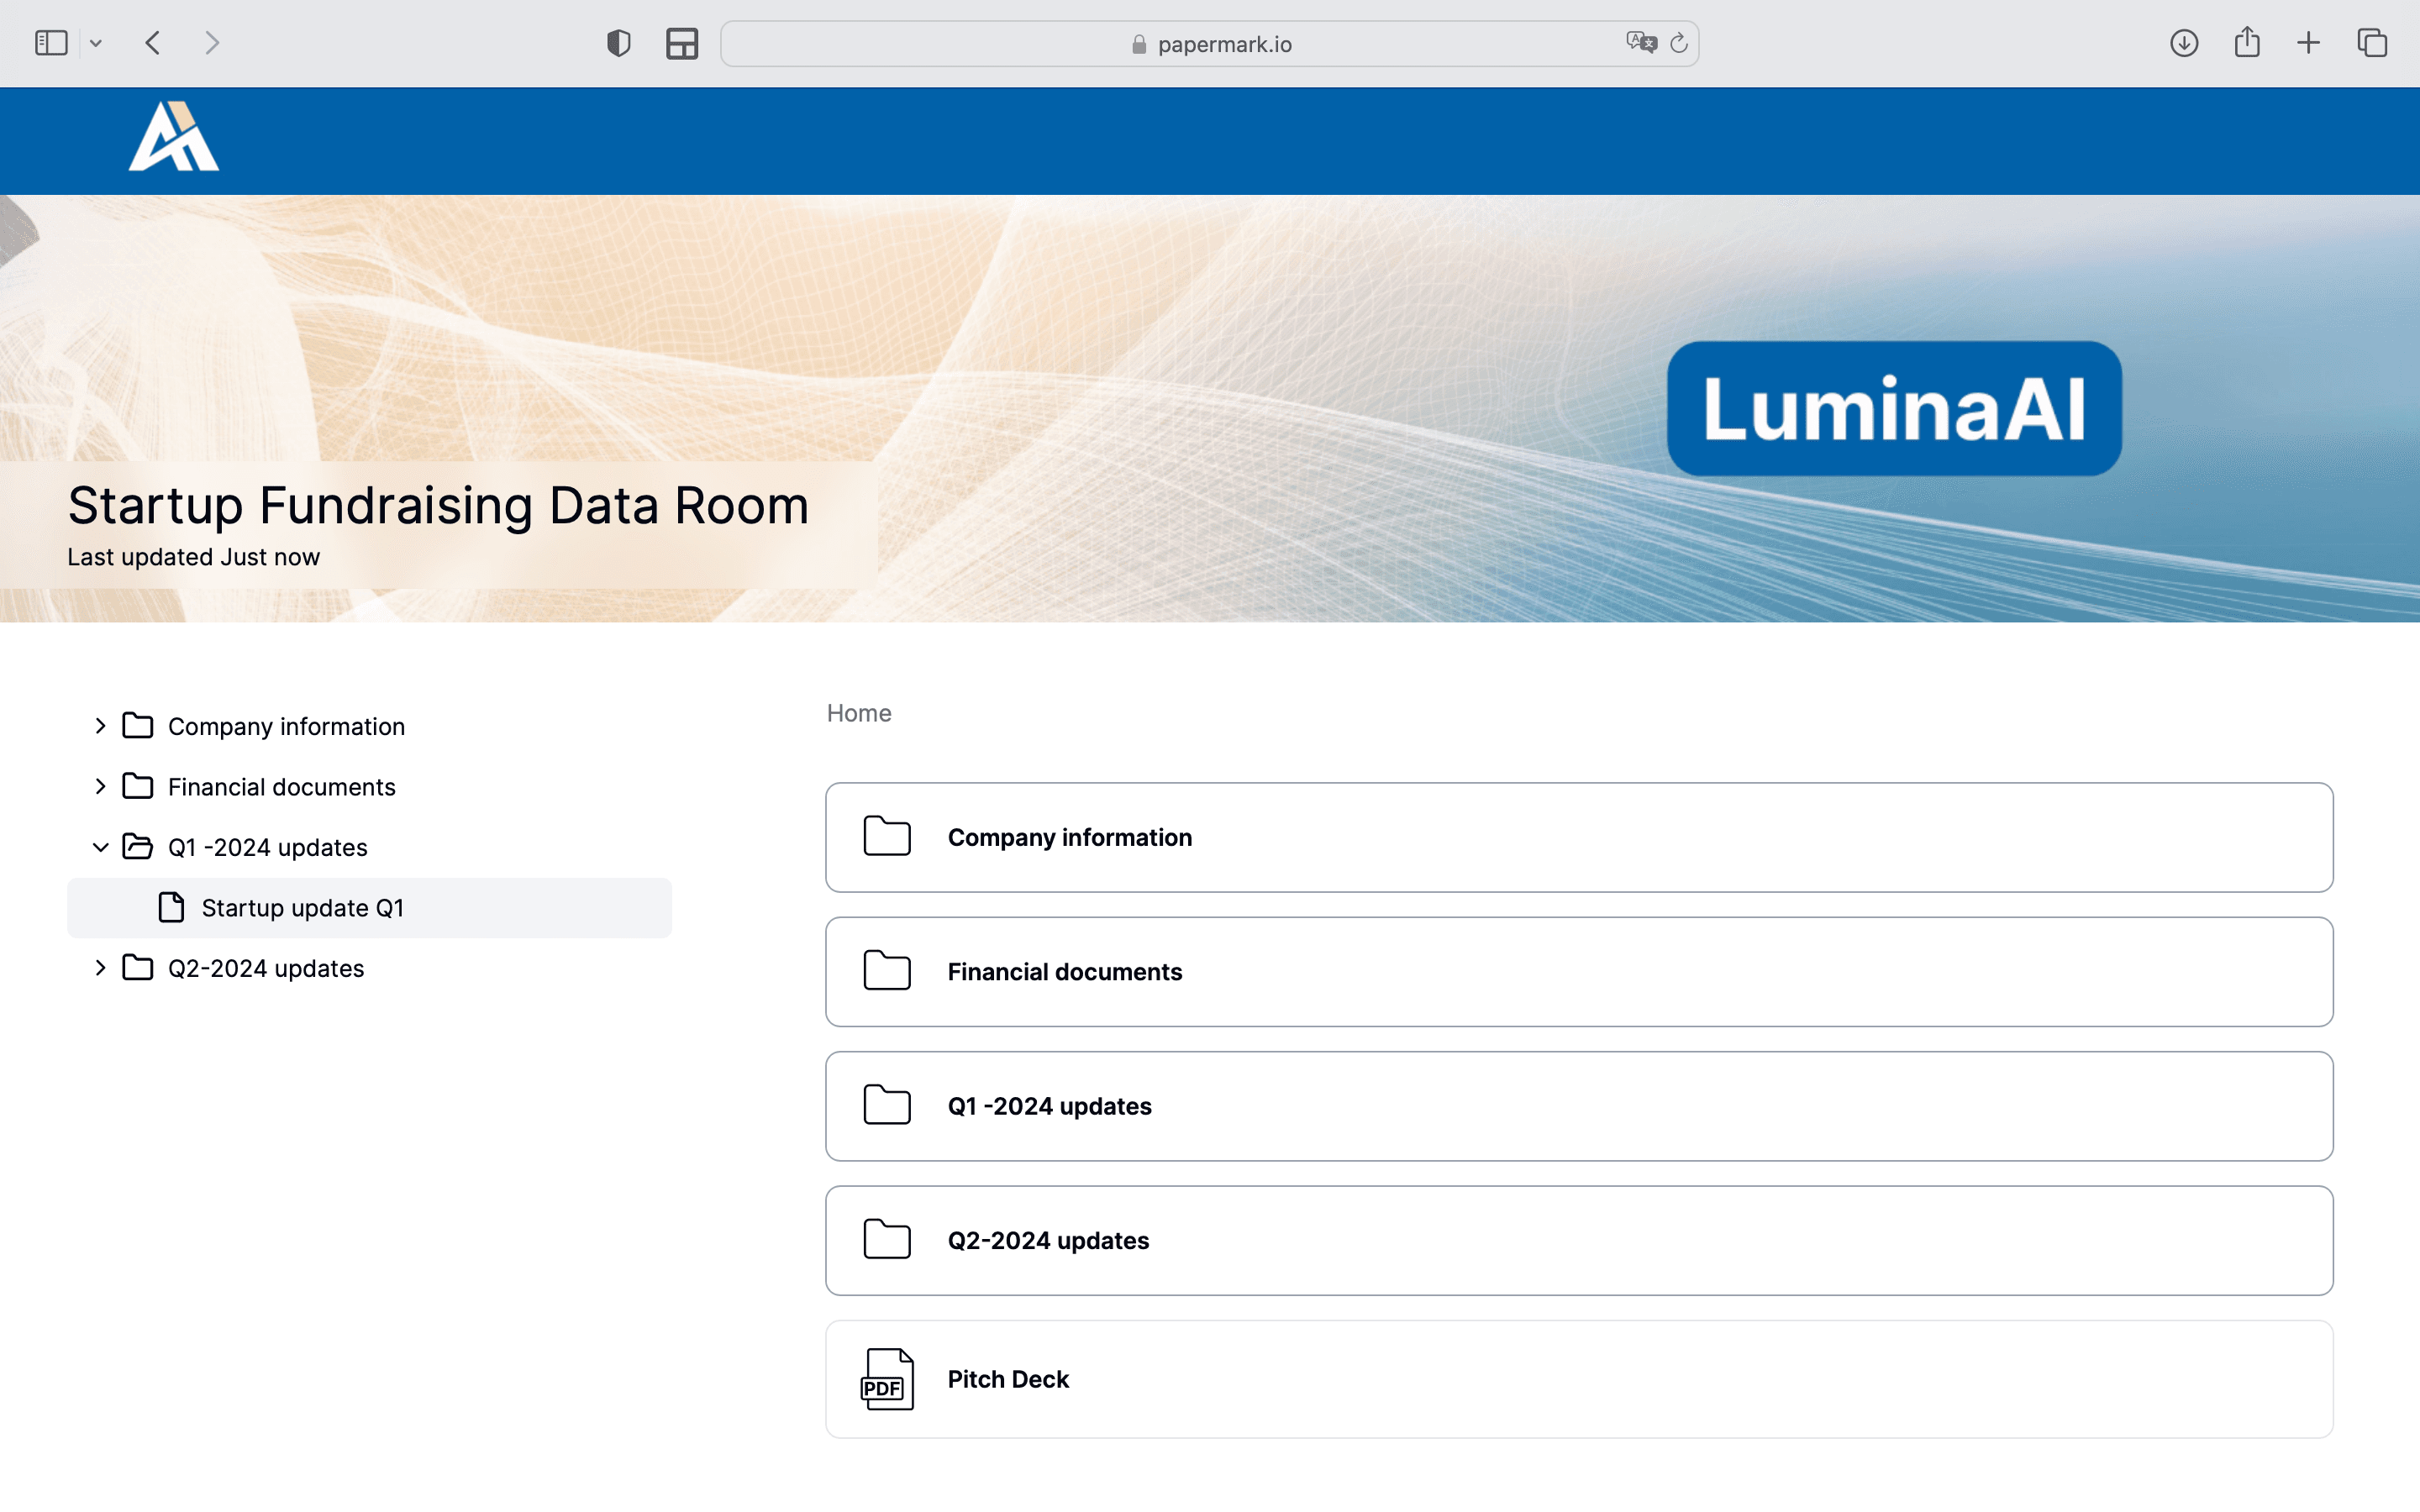
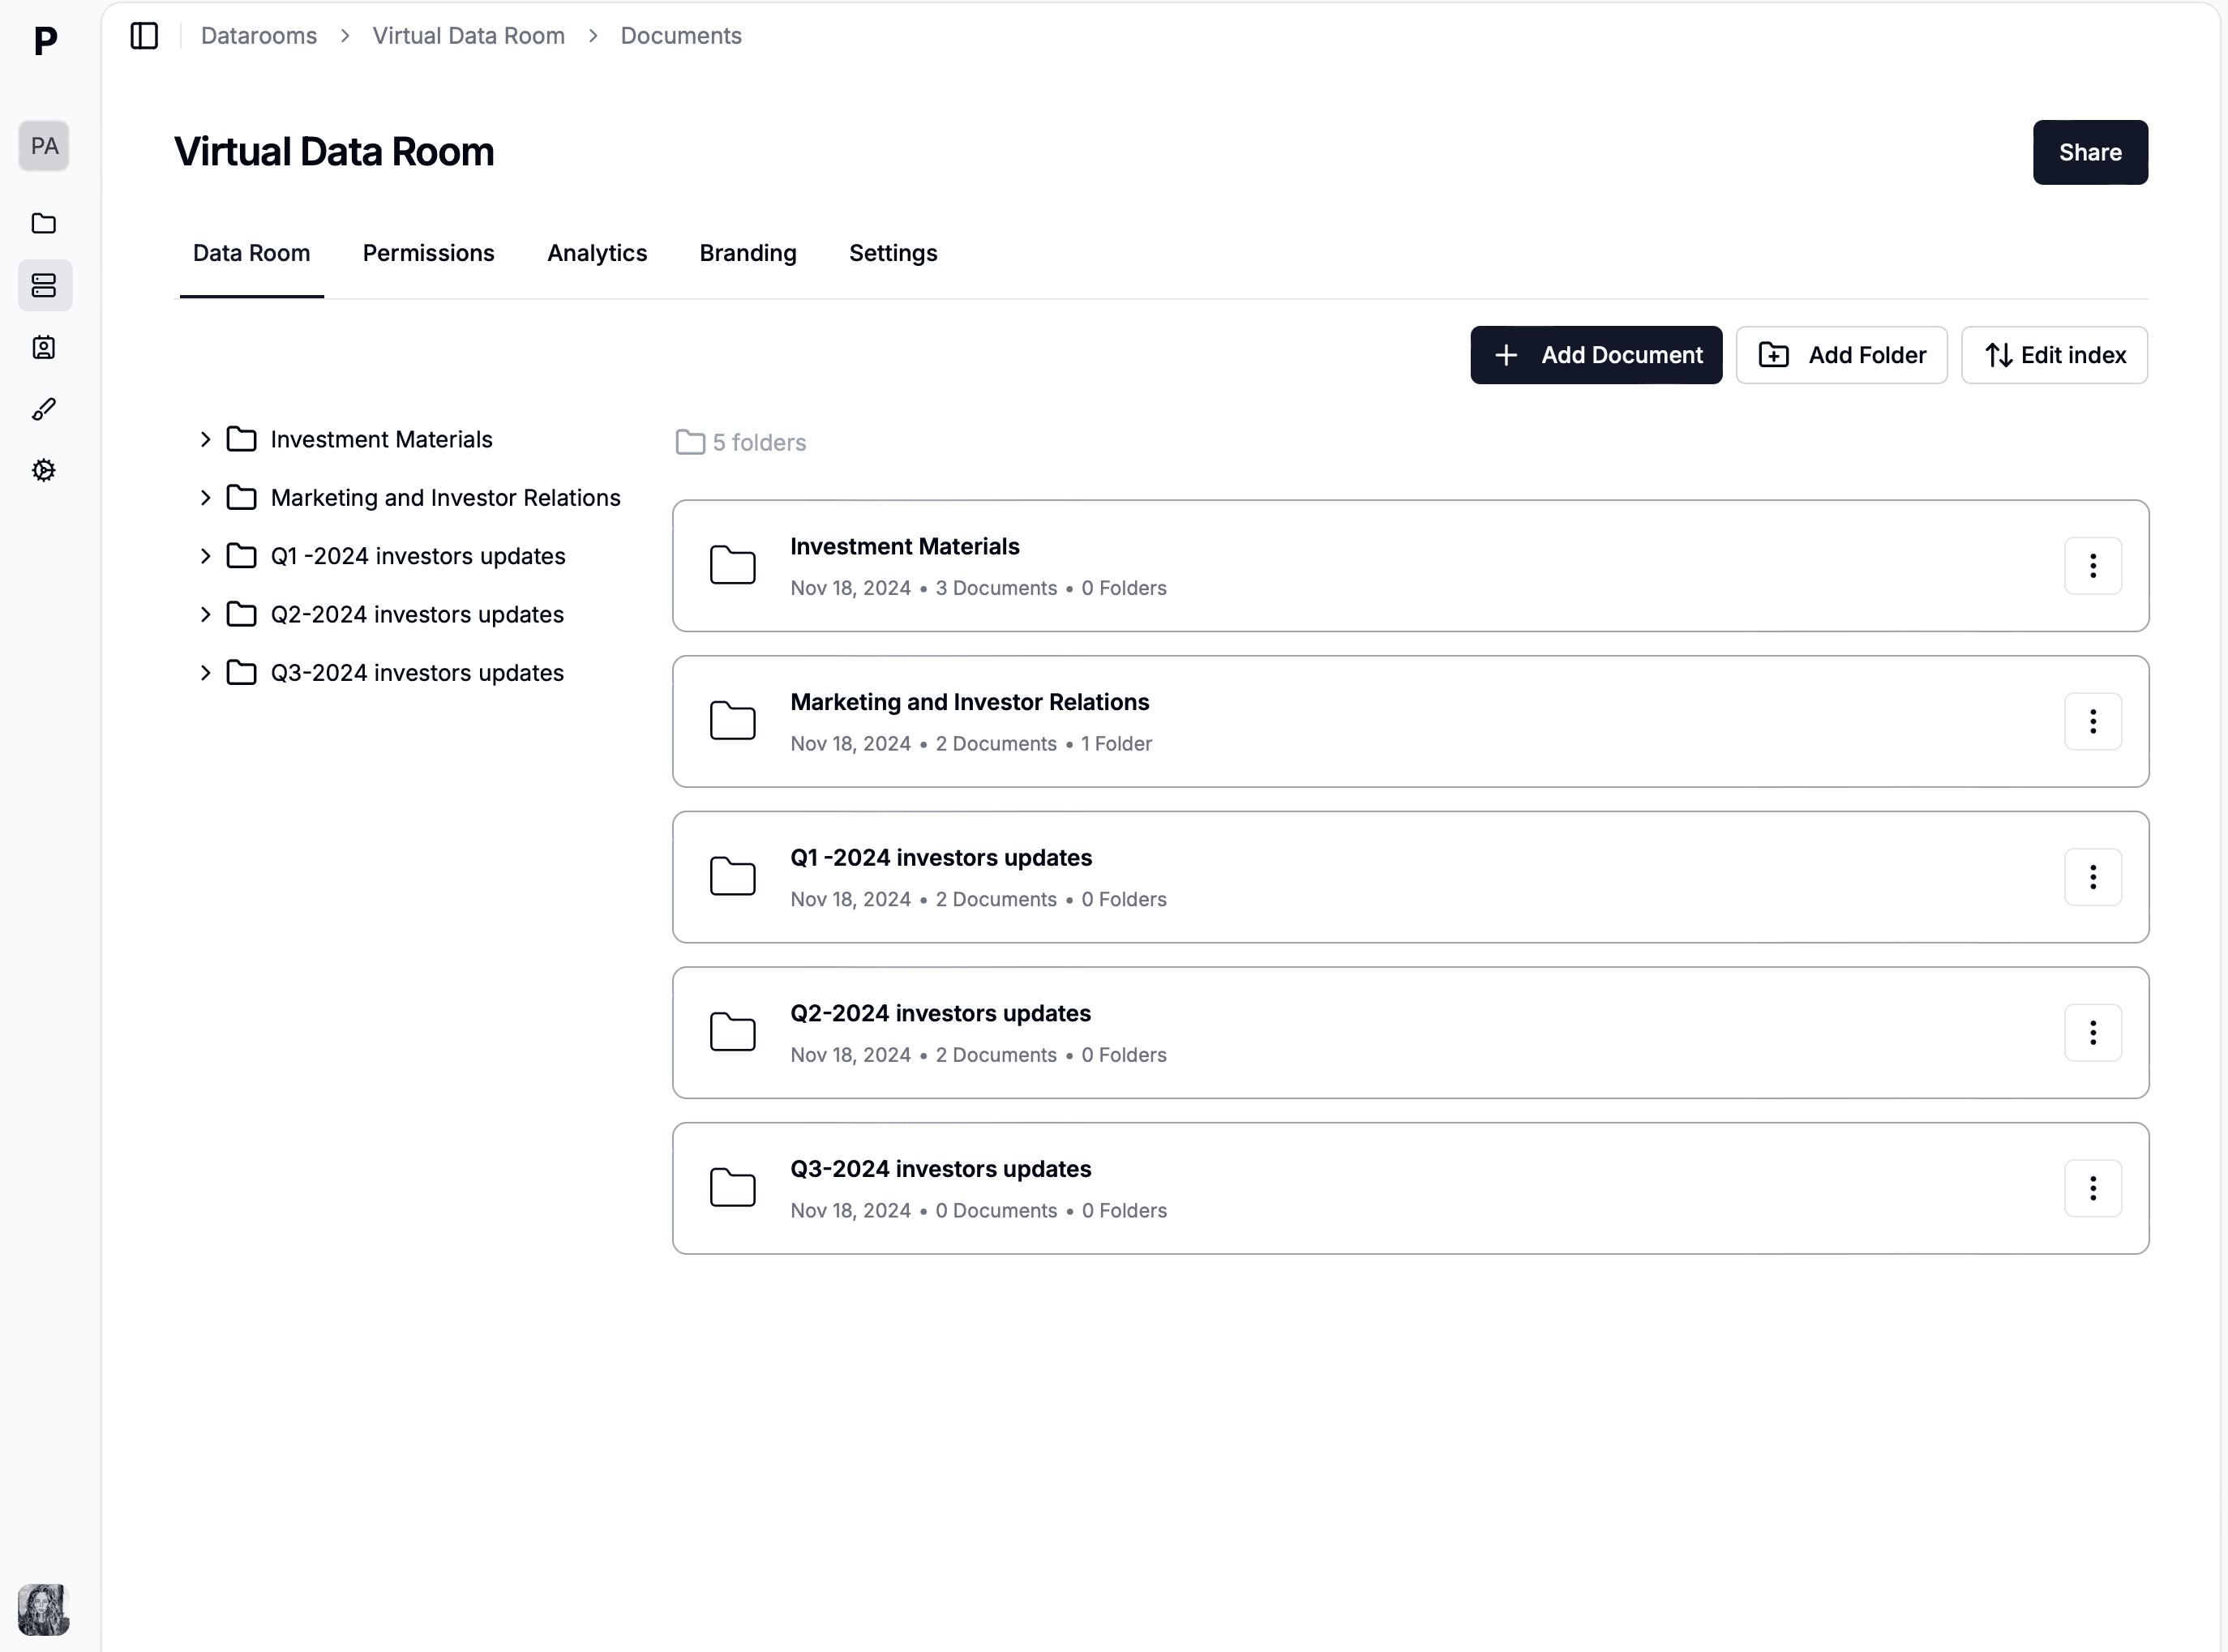
Dans Papermark, chaque catégorie de la checklist correspond à un dossier, et chaque étape correspond à un lien scopé plutôt qu'à une data room distincte. C'est là la différence structurelle essentielle : une seule data room contenant les 480 documents, avec un lien Étape 1 pour les parties présélectionnées, un lien Étape 2 pour les candidats retenus, et des liens séparés par flux de travail côté acquéreur, afin que l'équipe juridique et l'équipe fiscale ne puissent pas voir les activités de l'autre. Des permissions granulaires au niveau du fichier sont définies par lien, accompagnées d'une liste blanche de domaines e-mail et d'une étape de vérification, de sorte que le conseil externe d'un acquéreur accède exactement aux dossiers relevant de son périmètre.
Le verrouillage par NDA lie l'acceptation au lien lui-même, ce qui permet d'accorder automatiquement l'accès à l'Étape 1 dès qu'une partie signe, sans attendre qu'un lien soit réémis manuellement le lendemain matin. Le filigrane dynamique appose l'adresse e-mail, l'adresse IP et l'horodatage de chaque utilisateur sur chaque page qu'il consulte — le dispositif de contrôle qui rend viable une vente aux enchères à cinq acquéreurs lorsque quatre d'entre eux repartent après avoir lu vos contrats. Les téléchargements peuvent être entièrement désactivés pour les parties en phase préliminaire, ce qui est important car un fichier téléchargé est juridiquement considéré comme lu et aucune plateforme ne peut le rappeler.
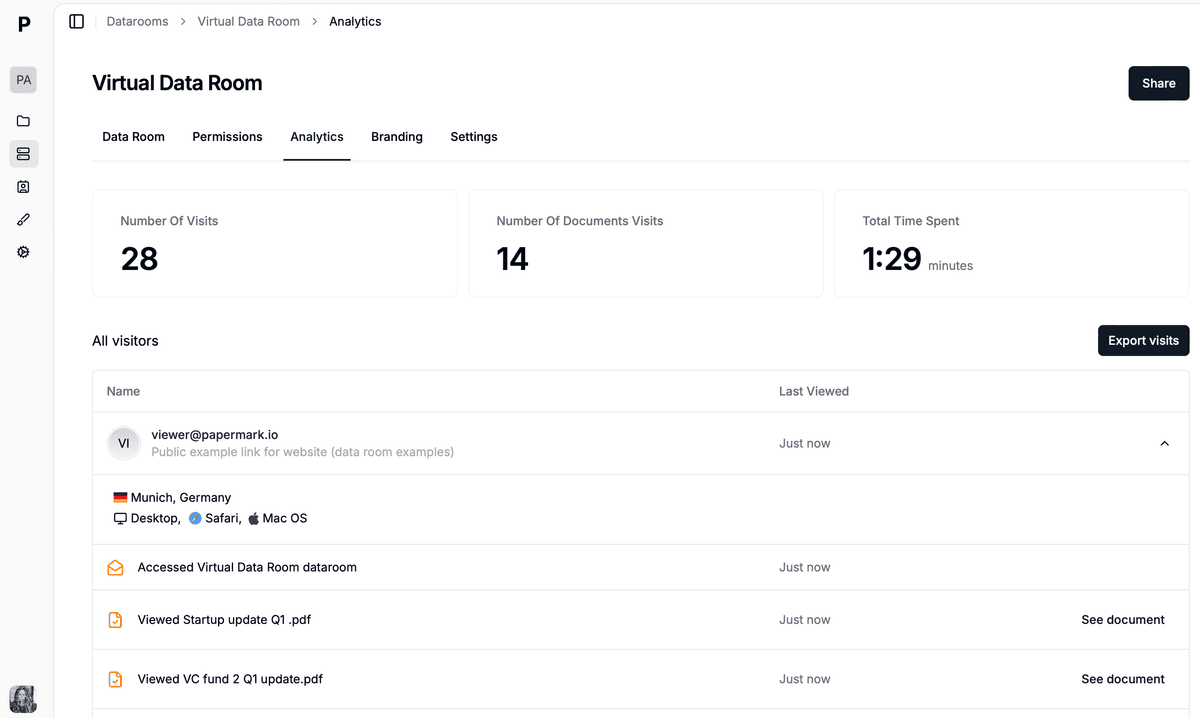
L'analytique au niveau des pages est ce qui transforme la checklist en outil de renseignement tel que décrit dans le scénario Meridian : non seulement qui s'est connecté, mais quels éléments de la checklist ont été ouverts, pendant combien de temps, et combien de fois. Après la clôture, le gel de la data room rend celle-ci immuable et l'exporte sous forme d'archive ZIP accompagnée d'un certificat — le document de rétention dont vous avez besoin si une déclaration est contestée deux ans plus tard.
Analyses au niveau des pages montrant quels documents de la checklist de la data room ont réellement été ouverts par chaque partie.
La tarification est forfaitaire plutôt qu'à la page, ce qui est la distinction importante pour un processus de 400 à 500 documents : Data Rooms à 99 €/mois (3 membres d'équipe, visiteurs illimités, data rooms et documents illimités, domaine personnalisé, filigrane dynamique, accords NDA, permissions granulaires), Data Rooms Plus à 249 €/mois (5 membres, visiteurs illimités, module Q&R, journal d'audit, indexation automatique des fichiers, SOC 2 Type II), et Data Rooms Premium à 549 €/mois (10 membres, visiteurs illimités, expurgation par IA, API complète, SSO, marque blanche). Data Rooms Unlimited à 999 €/mois supprime entièrement les frais par siège, de sorte que les équipes qui ajoutent des évaluateurs en cours de transaction paient un tarif fixe indépendamment du nombre de membres, et inclut toutes les fonctionnalités Premium dont l'expurgation par IA. À comparer avec les fournisseurs entreprise à la page facturant entre 4 000 et 25 000 $/an et plus, où une checklist riche en documents fait directement grimper la facture.
Gérez le flux de transactions avec une data room virtuelle